
著者注:Brockman 氏は、OpenAI の収益の過半数が企業向け事業から生まれていると認めました。この記事では、この変化の経緯を整理し、企業の調達担当者や開発者への実際の影響を分析します。
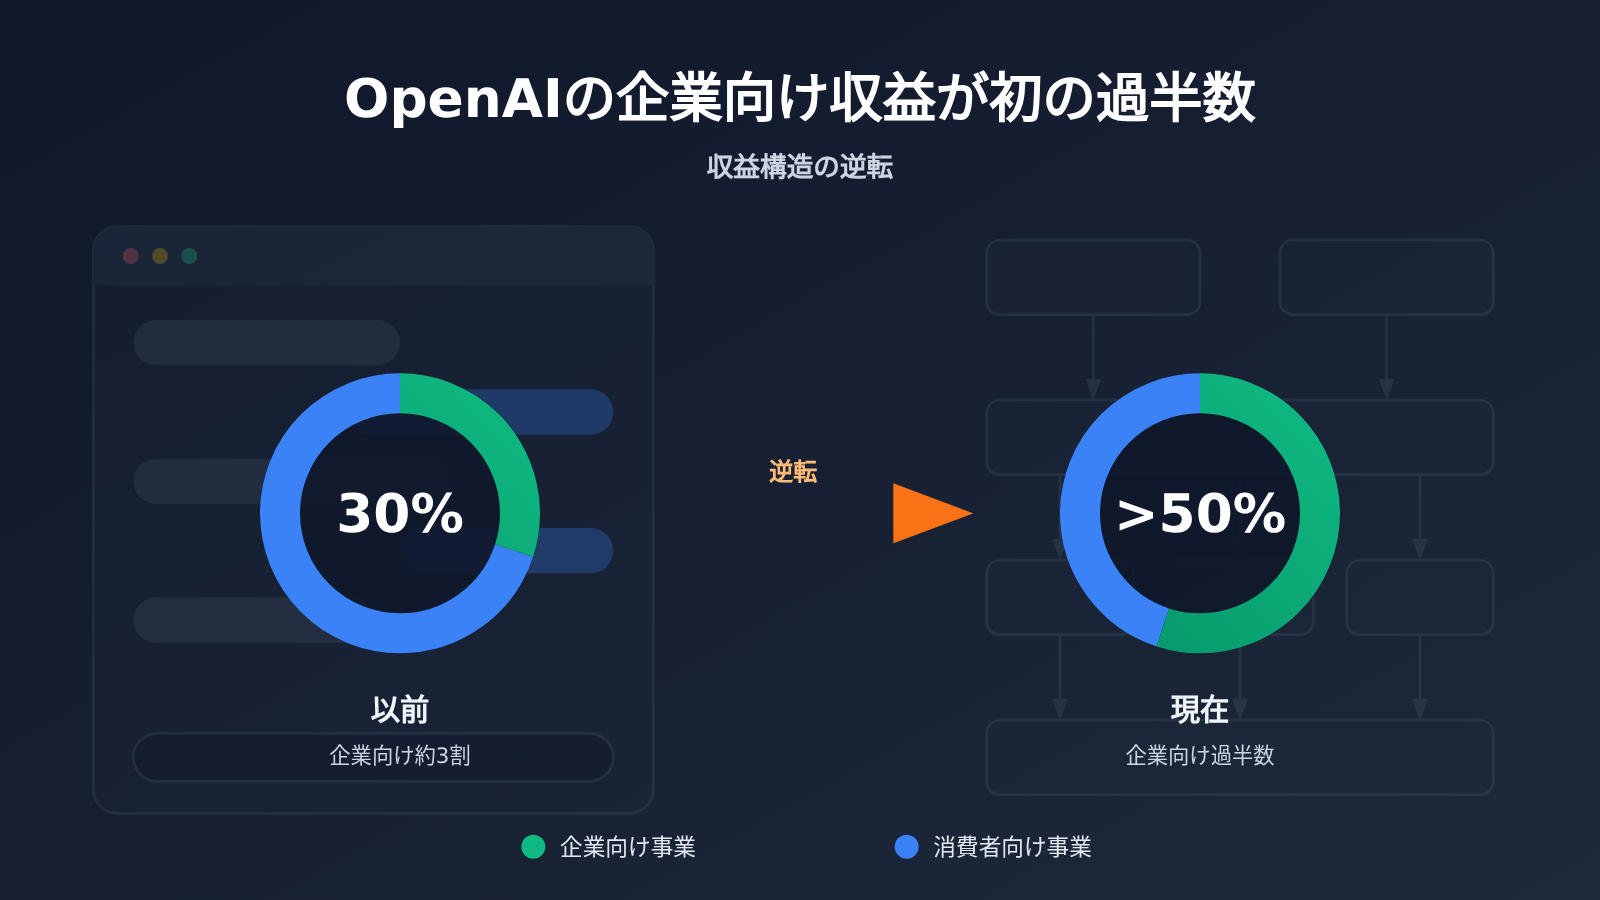
2026 年 11 月 4 日、OpenAI の共同創業者兼社長 Greg Brockman 氏は、ウォール・ストリート・ジャーナルのテクノロジー会議で、OpenAI の収益の過半数が現在、企業向け事業から生まれていると明かしました。同氏によると、以前は企業向けと個人向けの収益比率がおよそ 3 対 7 でしたが、今では企業向け事業が最大の収益源になっています。
これは OpenAI が個人向け事業を諦める兆しではありません。 Brockman 氏は会場で、個人向け事業の収益も減少しておらず、引き続き成長していると強調しました。ただ、企業向け事業の成長がそれを上回っているということです。Reuters、TechCrunch、WSJ はいずれも 11 月 5 日にこの発言を報じました。
この記事のポイント:OpenAI の企業向け収益が逆転するまでの経緯を整理し、混同しやすい集計基準の違いを明らかにします。また、なぜ企業向け AI がモデル開発企業にとって最も重要な収益源になりつつあるのかを分析します。
OpenAIの企業向け収入が過半数に:重要ポイント
まずは、今回明らかになった主な情報を表にまとめます。なお、Brockman氏は「半分以上」と述べたのみで、正確な割合は公表していません。
| 項目 | 内容 |
|---|---|
| 発表時期 | 2026年11月4日(米国現地時間)、11月5日に報道 |
| 発表の場 | Wall Street Journal Technology Conference(カリフォルニア州ナパ) |
| 発言者 | Greg Brockman氏、OpenAIの共同創業者兼社長 |
| 主な内容 | 企業向け事業の収入が全体の半分以上に。それ以前は約30% |
| 消費者向け事業 | 収入は引き続き増加しているものの、成長率は企業向け事業を下回る |
| 第3四半期の実績 | 年間収入ランレートが前四半期比で約70%増加し、企業向け事業の規模は倍増 |
| 新たな提携 | JPMorgan ChaseとCodexおよびサイバーセキュリティモデルで提携 |
| IPOに関する発言 | 2027年にIPOの準備が整うかと問われ、「I think so」と回答 |
ここで、2つの点を強調しておきます。第1に、70%という数字は年間収入ランレート(annualized revenue run rate)の前四半期比の成長率であり、監査済みの四半期売上高が70%増加したことを意味するものではありません。第2に、「I think so」は、2027年に上場の準備が整う可能性があるとBrockman氏が考えていることを示すにとどまり、上場日が決まったことや申請が提出されたことを意味するものではありません。
OpenAIの収入構成の変化:時系列
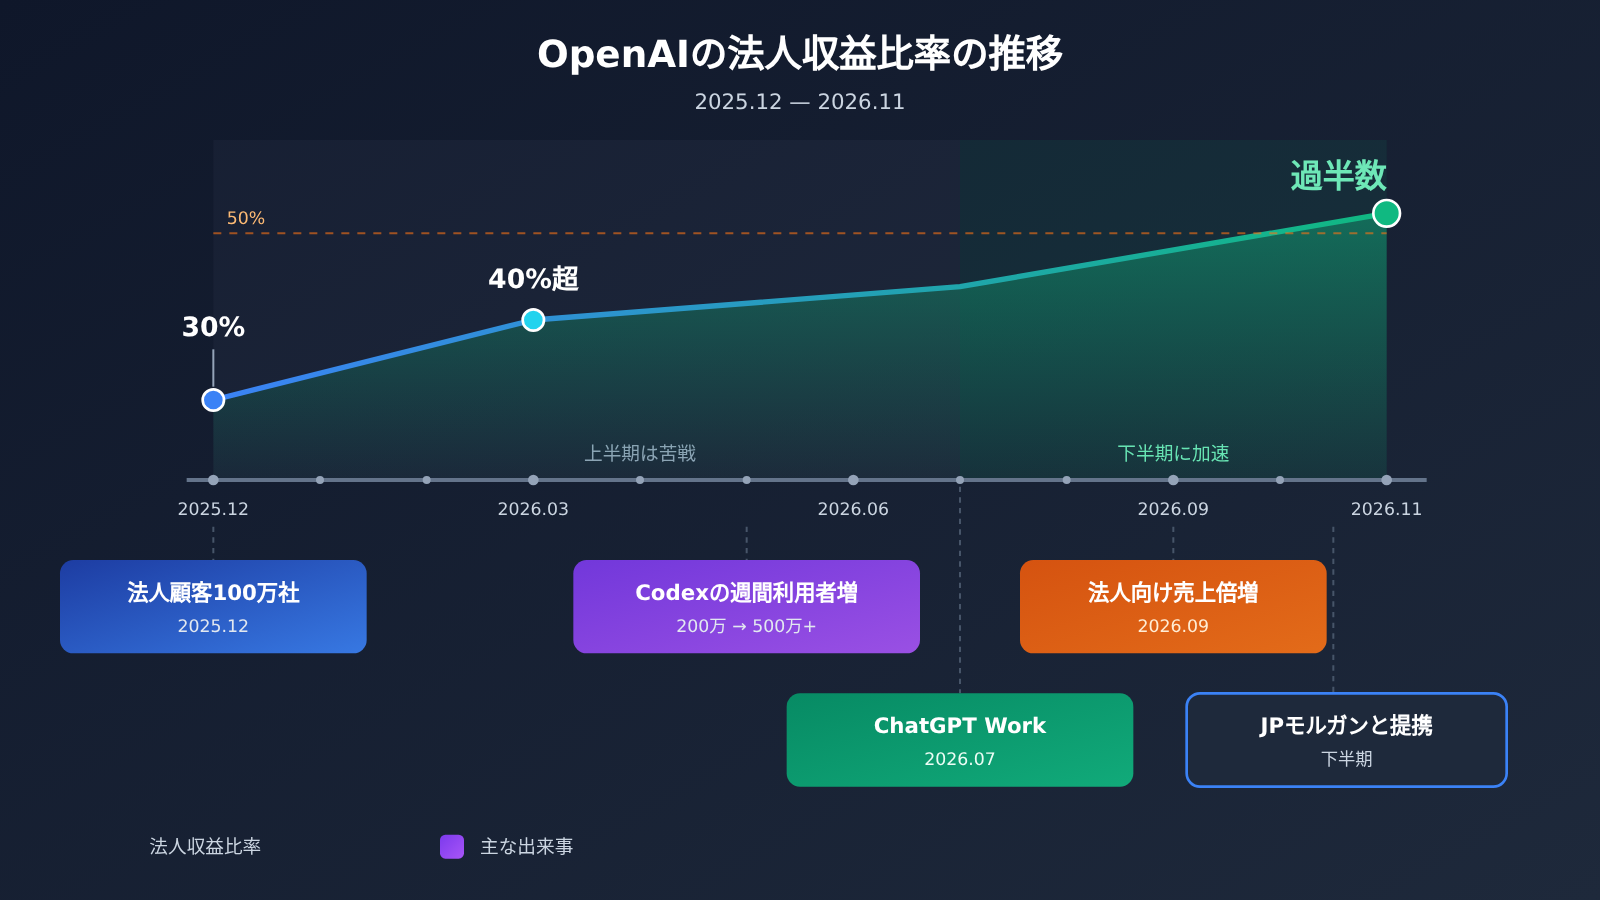
企業向け収入が過半数に達したのは、突然のことではありません。OpenAIの公式発表やメディア報道を見ると、約1年をかけた段階的な変化だったことがわかります。
| 時期 | 主な出来事 | 出典 |
|---|---|---|
| 2025-12-17 | 100万社以上の企業顧客がOpenAIのツールを利用、Workplaceのシート数は700万を突破 | OpenAIの企業向けAIレポート |
| 2026-03-31 | 企業向け収入の割合が40%を超え、年末には消費者向け事業と同水準になると予測 | OpenAIの資金調達に関する発表 |
| 2026-04-08 | 最高収益責任者が企業向け事業の割合が40%超であることを改めて確認。Codexの週間アクティブユーザーは300万人に | OpenAI公式ブログ |
| 2026-07-09 | ChatGPT Workを正式リリース | OpenAI公式 |
| 2026-09-29 | 企業向け売上が7月以降に2倍以上に増加 | Reuters |
| 2026-11-04 | 企業向け事業の収入が消費者向け事業を上回る | Brockman氏の公開発言 |
OpenAIは3月の時点で「年末には企業向けと消費者向けの収入が同程度になる」と予測していましたが、実際には11月初めに企業向け収入が半分を超えました。これは、第3四半期の企業向け事業の成長が、年初時点の同社の予想を上回ったことを示しています。
OpenAIの企業向け収益が回復するまで:上半期の競争圧力
今回の収益構造の逆転を理解するには、結果だけでなく、OpenAIが上半期にどのような状況に置かれていたかも見る必要があります。Brockman自身、2026年の第1・第2四半期は企業市場で苦戦したと認めており、WSJの記事タイトルにも「Rough」という言葉が使われました。
主な課題はAgentic Codingにありました。Brockmanによると、当時のOpenAIにはすでにCodexがあったものの、この市場での存在感は薄く、十分な注目を集められていませんでした。プログラミングは企業のAI支出が最も集中する分野の一つであり、Menlo Venturesは2026年のAIプログラミングアプリケーション市場を約340億ドルと推計しています。
第3四半期の回復を支えた3つの要因
Brockmanは第3四半期の変化をいくつかの重要な要因にまとめるとともに、一夜にして起きたことではなく、それまで継続的に投資してきた成果だと強調しています。
- モデルのアップグレード:GPT-5.6 Solのリリースにより、企業での活用が進みました。
- ChatGPT Workの提供開始:「質問に答えるアシスタント」から、複数のステップを要するタスクを実行し、完成した文書やレポートを届けられるエージェントへと進化しました。
- 企業向け営業の拡大:Codex Labs、7社のグローバルシステムインテグレーターとの提携、そして6月に開始したOpenAI Partner Networkが挙げられます。
Codexのユーザー増加も、この変化を裏付けています。公式の公開データによると、Codexの週間アクティブユーザー数は3月末の200万人から6月初めには500万人以上に増加しました。そのうち企業のナレッジワーカーは約5分の1を占め、増加率は開発者層の3倍以上でした。なお、500万人という数字は6月の公開データであり、11月時点の最新規模ではありません。
OpenAIの企業向け収益とAnthropicとの競争:集計基準の違いに注意
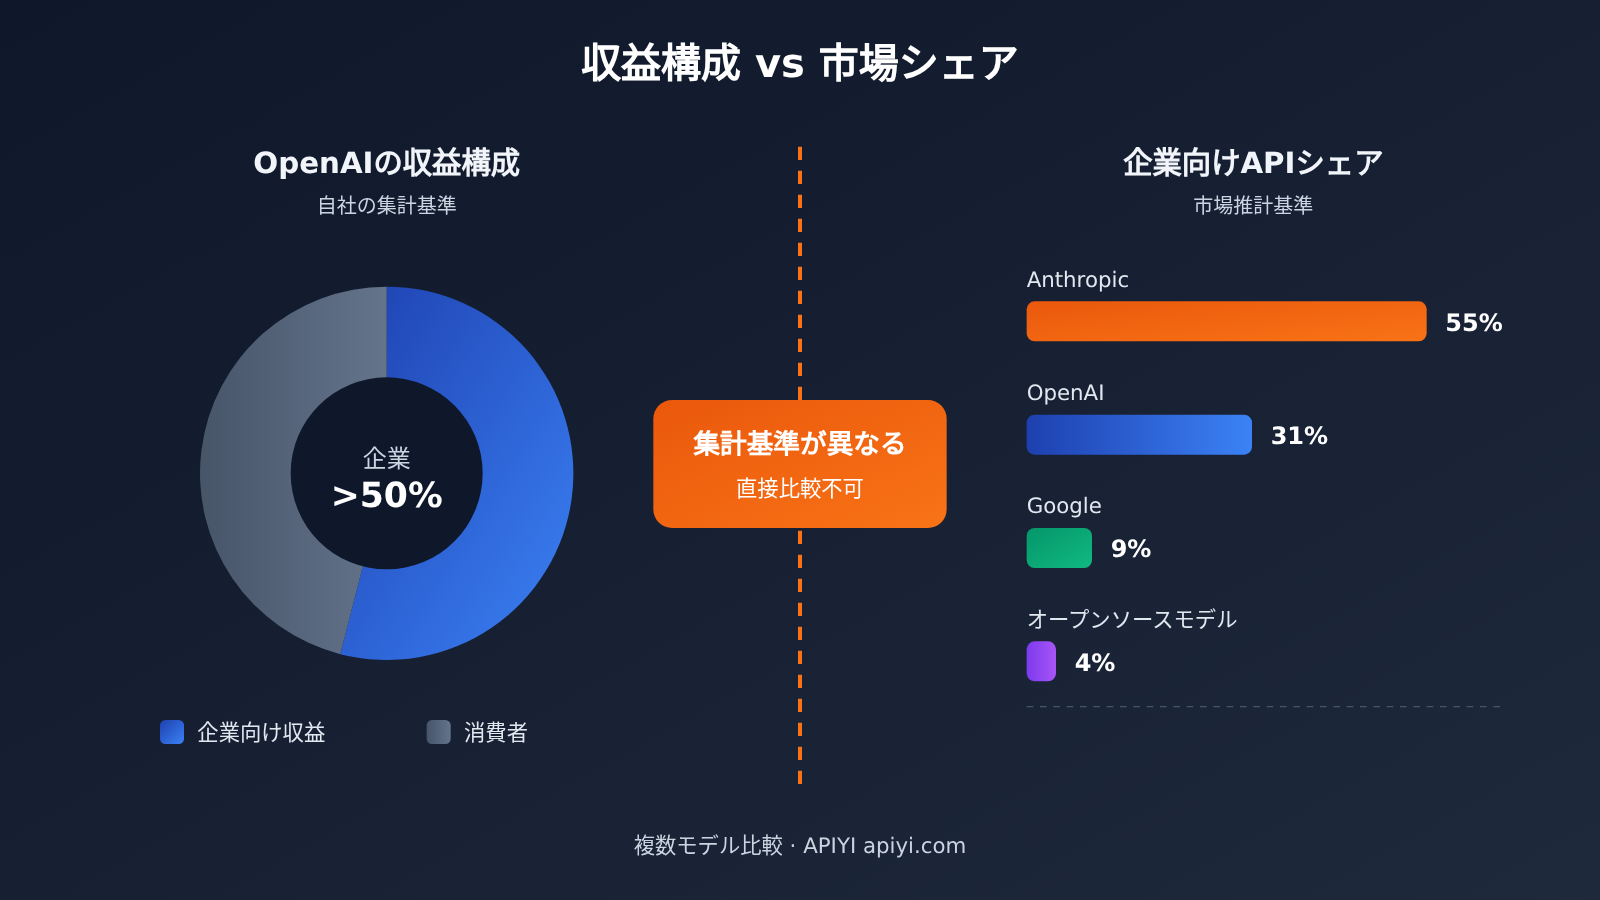
OpenAIの企業向け収益を議論する際、最も間違えやすいのは、異なる集計基準の数字を並べて比較することです。現在公開されている情報には少なくとも4種類のデータがあり、それぞれ意味が大きく異なります。
| データ | 何を測っているか | この意味ではない |
|---|---|---|
| 収益の半分以上が企業向け(Brockman) | OpenAI自身の収益構成 | 企業市場におけるOpenAIのシェア |
| 企業のAPI支出シェアはAnthropicが55%、OpenAIが31%(Menlo) | 企業の本番環境におけるLLM API支出全体の、ベンダー別分布の推定 | OpenAIの収益に占める企業向けの割合 |
| 共通顧客の支出比率が約3:1からほぼ互角に変化(WSJ) | 両社の製品を併用する企業の、両社への支出配分 | 企業向けAI市場全体のシェア |
| トークン消費量の約80%をエージェントが占める(OpenRouter) | あるモデル集約プラットフォーム上のトラフィック構成 | 業界全体の利用構造 |
これらのデータを合わせて見ると、競争の全体像がよりはっきり見えてきます。企業のAPI支出について、Menloの推定ではAnthropicが引き続きリードしており、シェアは前年の40%から55%に上昇しました。OpenAIも27%から31%に上昇しています。一方、WSJの報道によると、両社の製品を購入している企業では、年初にはAnthropicが支出の約4分の3を占めていましたが、9月には両社がほぼ互角となり、OpenAIの競争状況は明らかに改善しました。
この2つのデータは矛盾していません。前者は年間を通じた市場全体の推定値、後者は特定の顧客層における変化を示すもので、OpenAIが下半期に追い上げた速さを反映しています。
年換算収益の2つの数字:500億ドルと700億ドル
もう一つ誤解されやすいのが、OpenAIの年換算収益の規模です。Reutersは9月末、OpenAIの年換算収益が700億ドルに迫ると報じましたが、10月には9月の数字が500億ドル近くと報じました。これは収益が200億ドル「縮小」したという意味ではありません。
この差は、クラウドプラットフォームのパートナー経由の収益に関する会計処理から生じています。OpenAIは一部のクラウドパートナー経由の販売について、自社の取り分だけを収益に計上しています。一方、Anthropicの方法では、顧客の支払額全額を収益に計上し、クラウドプラットフォームへの分配分を費用として計上している可能性があります。以前投資家に示された700億ドルという数字も、Anthropicと比較しやすいよう、同様に「総額ベース」で処理されたものでした。また、年換算収益は、ある期間の収益から推算した年間規模にすぎず、実際に達成した通年の売上高と同じではありません。
OpenAI の企業向け収益への影響:企業が「単一のサプライヤー」を選ばない理由
企業の AI 調達の考え方を理解するうえで、JPMorgan Chase はよい例です。Brockman はカンファレンスで、OpenAI が JPMorgan Chase と提携し、企業変革、知識業務、社内のセキュリティ対策に Codex と OpenAI のサイバーセキュリティモデルを活用すると明かしました。一方、追加報道によると、JPMorgan Chase はサイバーセキュリティ分野で Anthropic とも協業しています。
これは、大企業の AI 調達が「どちらか一方」を選ぶゼロサムゲームではないことを示しています。企業はタスクの種類、モデルの能力、セキュリティ要件に応じて、異なるサプライヤーの製品を調達します。モデルを提供する企業にとって、大企業との契約獲得は、その企業の予算を独占することを意味しません。一方、利用企業にとって、複数のサプライヤーを使う戦略は、リスクを抑え、コストを最適化するための一般的な方法です。
開発者への影響
- 複数モデルの併用が当たり前に:同じ企業プロジェクトでも、プログラミング、セキュリティ、知識に関する質疑応答に、それぞれ異なるベンダーのモデルを使う可能性があります。開発者には、モデルを素早く切り替え、比較する能力が求められます。
- コスト管理の重要性が高まる:Menlo のデータによると、企業の AI への実際の支出は平均で前年の 4.7 倍に達しました。当初の予測は 1.9 倍にとどまっており、Agent の並列実行やバックグラウンドでの継続稼働が、予算超過の主な原因の一つとなっています。
- 品質の監督は省けない:Axios の報道によると、複数の Agent ワークフローを同時に管理すると監督の負担が増します。Agent が生成したデータやコードには、引き続き専門家によるレビューが必要です。
複数のモデルを併用するチームにとって、統一インターフェースは切り替えのコストを大きく下げられます。以下は、OpenAI 互換インターフェースを通じてモデルを呼び出す最小限の例です。
import openai

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # APIYI の統一インターフェース、OpenAI 互換
)

response = client.chat.completions.create(
    model="gpt-6.1-sol",  # モデル ID はプラットフォームのモデル一覧を参照
    messages=[{"role": "user", "content": "总结本周销售会议的三个待办事项"}]
)
print(response.choices[0].message.content)
複数モデルの比較と使用量を集計する完全なコードを見る
import time
import openai

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # 1つのキーで複数社のモデルを呼び出し
)

# モデル ID はプラットフォームのモデル一覧を参照。Claude、Gemini などに変更可能
MODELS = ["gpt-6.1-sol", "gpt-6.1-terra", "claude-sonnet", "gemini-pro"]

def compare_models(prompt: str):
    """同じタスクで複数のモデルを呼び出し、所要時間とトークン使用量を記録してコスト評価に役立てる"""
    results = []
    for model in MODELS:
        start = time.time()
        try:
            resp = client.chat.completions.create(
                model=model,
                messages=[{"role": "user", "content": prompt}],
                max_tokens=800
            )
            results.append({
                "model": model,
                "latency": round(time.time() - start, 2),
                "input_tokens": resp.usage.prompt_tokens,
                "output_tokens": resp.usage.completion_tokens,
                "answer": resp.choices[0].message.content[:120]
            })
        except Exception as e:
            results.append({"model": model, "error": str(e)})
    return results

for r in compare_models("审查这段权限校验逻辑是否存在越权风险:..."):
    print(r)
🚀 クイックスタート:チームで「どのタスクにどのモデルを使うか」を検討しているなら、APIYI apiyi.com で無料テスト枠を申し込み、同じコードを使って OpenAI、Claude、Gemini の実際の業務データでの成果とトークンコストを比較してから、調達するモデルの組み合わせを決めることをおすすめします。
OpenAIの企業向け収益が伸びる仕組み:席からワークフローへ
なぜ企業向け収益は、消費者向け収益より速く成長できるのでしょうか。ポイントは、企業向け収益の源泉が一つではないことです。参考資料では、直接購入、開発・API呼び出し、ワークフローへの導入という3つの層に分けています。
| 収益の層 | 典型的な形態 | 収益を左右する要因 |
|---|---|---|
| 直接購入 | ChatGPT Business(Standardの年払いで月額1人あたり$20)、Enterpriseの個別見積もり | 席数、席のプラン |
| 開発・API呼び出し | 企業が独自開発したアプリケーションからAPIを利用し、Tokenに応じて課金 | 呼び出し量、モデルのグレード |
| ワークフローへの導入 | Codex、Work、Agentをコードリポジトリ、オフィスソフト、セキュリティシステムに接続 | タスク数、並列実行の規模、稼働時間 |
| エコシステムと統合 | システムインテグレーターやPartner Networkが本番環境への導入を推進 | 対象となる業務プロセスの数 |
消費者向けサブスクリプションの上限は比較的明確で、ユーザー1人あたりの月額料金は$8から$200です。一方、企業向け収益は、顧客数と顧客ごとの利用の深さという2つの要素の掛け算で決まります。企業はまず数百席を購入し、次に開発チームがCodexを使い、社内システムからAPI経由でモデルを呼び出し、最終的にはAgentにバックグラウンドで継続的にタスクを実行させる、といった展開が考えられます。
Agentの登場は、Tokenの消費のされ方も変えつつあります。Menloが引用したOpenRouterのデータによると、同プラットフォームのToken消費量の約80%をAgentが占めています。2026年2月に人間が操作するトラフィックを上回ってから、Agentによる消費は約37倍に増加しました。同じ期間に、人間によるトラフィックは約5倍の増加でした。このデータは開発者向けの性格が強いOpenRouterというプラットフォームに限ったもので、業界全体にそのまま当てはめることはできません。それでも、Tokenの消費量が「ユーザー数に応じて増える」ものから「タスク量に応じて増える」ものへと変わりつつある傾向は、注目に値します。
企業の調達でガバナンス能力が重視される理由
ChatGPT Enterpriseは、個人向けのPlusアカウントをまとめて購入するだけのものではありません。SCIM、EKM、RBACなどの管理機能、10地域でのデータレジデンシー、SLA、個別の法的条件に加え、デフォルトでは企業データをモデルの学習に使用しないという約束も含まれています。JPMorgan Chaseの事例でBrockmanが、金融機関は信頼性、安全性、安定性に高い水準を求めると特に強調したことも、その理由を示しています。
企業の導入事例も参考になります。OpenAIが公開したCredit Saisonの顧客事例では、315人が参加したChatGPT Enterpriseの試験導入で、ROIが954%、1人あたり月に約14時間の節約になったと報告されています。ただし、これは企業が自ら報告し、OpenAIが公開したデータです。第三者による監査結果ではなく、業界平均を示すものでもありません。
以下の表は、企業がAPIの利用コストを見積もる際の参考として、OpenAI公式APIの標準モードにおける公開価格の一部をまとめたものです。
| モデル | 入力($/100万Token) | 出力($/100万Token) | 用途 | 利用可能なプラットフォーム |
|---|---|---|---|---|
| GPT-6 Astra | $10 | $50 | 難度の高い推論、複雑な分析 | OpenAI公式、APIYI apiyi.com |
| GPT-6.1 Sol | $2 | $10 | 汎用的な企業業務、プログラミング | OpenAI公式、APIYI apiyi.com |
| GPT-6.1 Terra | $1 | $5 | 高頻度の業務プロセス | OpenAI公式、APIYI apiyi.com |
| GPT-6 Luna | $0.10 | $0.50 | 一括分類、軽量なAgentのサブタスク | OpenAI公式、APIYI apiyi.com |
Fast、Flex/Batchなどのモードや、長いコンテキスト、キャッシュへの書き込みも実際のコストに影響します。また、API料金とChatGPTのサブスクリプションは、別々の課金体系です。
よくある質問 FAQ
Q1:OpenAIの収入の半分以上が企業向けということは、個人向け事業をやめるということですか?
いいえ。Brockmanは、個人向け事業の収入も引き続き伸びているものの、企業向け事業の成長がそれを上回っていると明言しています。Reutersの情報筋によると、OpenAIの第3四半期の個人向け収入は、2025年通年の個人向け収入をすでに上回っています。ChatGPT WorkとCodexも個人の有料ユーザーに提供されています。
Q2:OpenAIの収入の半分以上が企業向けという話は、Menloが示したシェア31%と矛盾しませんか?
矛盾しません。両者は異なる指標です。「半分以上」はOpenAI自身の収入に占める企業向けの割合を指します。一方、31%はMenloが推計した、企業向けAPI市場全体の支出に占めるOpenAIのシェアです。前者は収入の内訳、後者は市場の分布を示しています。
Q3:OpenAI公式サイトに記載されている200万のBusiness Customersは、すべて有料の法人顧客ですか?
そうとは限りません。公式サイトが公表しているのはOpenAIを利用するBusiness Customersの数であり、200万の有料Enterprise顧客がいるという意味ではありません。また、OpenAIはBusiness、Enterprise、API、Codexそれぞれの収入の内訳を公表していません。
Q4:中小規模のチームが、企業向けモデルの能力を低コストで試すにはどうすればよいですか?
最初からEnterprise契約を結ぶ必要はありません。まずはAPIを使って、業務での活用を小規模に検証できます。例えば、APIYI apiyi.comの無料テスト枠を利用し、OpenAI互換インターフェースで具体的な処理フローを動かしてみましょう。効果とコストを確認してから規模を拡大できます。
Q5:企業がOpenAIとClaudeを同時に使いたい場合、導入は大変ですか?
それぞれの公式サービスに個別に接続する場合は、複数のSDK、請求、APIキーを管理する必要があります。より手軽な方法は、複数のモデルをまとめて利用できるプラットフォームを使うことです。APIYI apiyi.comでは、1つのAPIキーでOpenAI、Claude、Geminiなどのモデルを呼び出せます。modelパラメータを変更するだけで切り替えられるため、A/B比較やタスクに応じたモデルの使い分けにも便利です。
Q6:企業がAgentを導入する際、どのような点に注意が必要ですか?
主にコストと品質の2点です。Agentを並列またはバックグラウンドで実行すると、支出が予算を超えやすいため、使用量を監視する必要があります。また、Agentが生成したデータ分析やコードには誤りが含まれる可能性があるため、専門家によるレビューも欠かせません。
OpenAIの企業向け収益:重要なポイント Key Takeaways
- 収益構成が逆転:企業向け事業の比率は約30%から過半数に上昇。消費者向け収益も引き続き成長しています。
- 上半期は苦戦:Agentic Codingで存在感を示せなかったものの、第3四半期にはWorkとCodexを追い風に持ち直しました。
- 指標の違いに注意:自社収益に占める比率、API市場シェア、共通顧客の支出はそれぞれ異なる指標です。
- 複数ベンダーの利用が常態化:JPモルガンはOpenAIとAnthropicの両社と協業しており、調達はゼロサムではありません。
- 成長を支えるのは利用の深さ:シート、API、Agent、ワークフローが重なり、利用の深さが企業向け収益を左右します。
- 始め方のヒント:まずはAPIYI apiyi.comの無料クレジットで小規模に検証し、その結果を踏まえて調達の組み合わせを決めましょう。
まとめ
OpenAIの収益に占める企業向け事業の割合が初めて半分を超えました。これは、ChatGPTが消費者向け製品から、企業の日常業務を支えるインフラへと広がりつつあることを示しています。この変化のポイントは次のとおりです。
- 企業向け収益には乗数効果がある:顧客数だけでなく、顧客一社ごとの利用の深さや、導入される業務プロセスの広さが重要です。
- Agentが課金の仕組みを変える:トークン消費量は、ユーザー数だけでなく、タスクの量ともますます連動するようになっています。
- 競争は依然として激しい:企業のAPI支出ではAnthropicがなおリードしていますが、OpenAIも急速に追い上げており、企業も複数社を併用しています。
開発者や企業の技術チームにとっては、単一のベンダーに賭けるよりも、「タスクに応じてモデルを選び、データに基づいてコストを判断する」力を身につけることが大切です。APIYI apiyi.comを使えば、自社の業務でさまざまなモデルの性能をすばやく検証できます。OpenAI互換のインターフェースと、新規ユーザー向けの無料クレジットが提供されています。
📚 参考資料
- Reuters – Brockman氏の企業向け売上とIPOに関する発言:2026-11-05 報道
- リンク:
reuters.com/legal/transactional/openai-ready-ipo-2027-now-counts-majority-sales-enterprises-brockman-says-2026-11-05 -
内容: 企業向け売上が過半数を占めること、およびIPO準備に関する発言の原報道
-
WSJ – OpenAI、上半期の苦戦を経てコーディング事業が急成長:2026-11 報道
- リンク:
wsj.com/tech/openai-had-rough-first-half-of-year-before-coding-takeoff-brockman-says-6c97d9e5 -
内容: 上半期の競争圧力と共通顧客の支出の変化
-
Reuters – OpenAIの9月の年換算売上高が500億ドル近くに:2026-10-08 報道
- リンク:
reuters.com/business/openais-annualized-revenue-20-billion-less-than-previously-signaled-ft-reports-2026-10-08 -
内容: 500億ドルと700億ドルの算出基準の違いに関する説明
-
OpenAI – The next phase of enterprise AI:公式ブログ
- リンク:
openai.com/index/next-phase-of-enterprise-ai -
内容: 企業向け売上の割合が40%を超えたことと、顧客拡大に関する情報
-
Menlo Ventures – 2026 The State of Enterprise AI:業界レポート
- リンク:
menlovc.com/perspective/2026-the-state-of-enterprise-ai -
内容: 企業のAI支出とAPI市場シェアの推計
-
OpenAI – Credit Saisonの導入事例:2026-10-29 公開
- リンク:
openai.com/index/credit-saison - 内容: 企業による試験導入のROI事例(企業の自己申告データ)
著者: APIYI 技術チーム
技術に関するお問い合わせ: APIYIのホームページ apiyi.com からお気軽にご連絡ください。導入に関する資料は docs.apiyi.com のドキュメントセンターをご覧ください


