
著者注:OpenAI の収益に占める企業向け事業の割合が初めて半分を超える一方、Anthropic は企業の API 支出で依然として首位に立っています。この2つの結論は矛盾しません。ポイントは、そもそも集計している対象が異なることです。
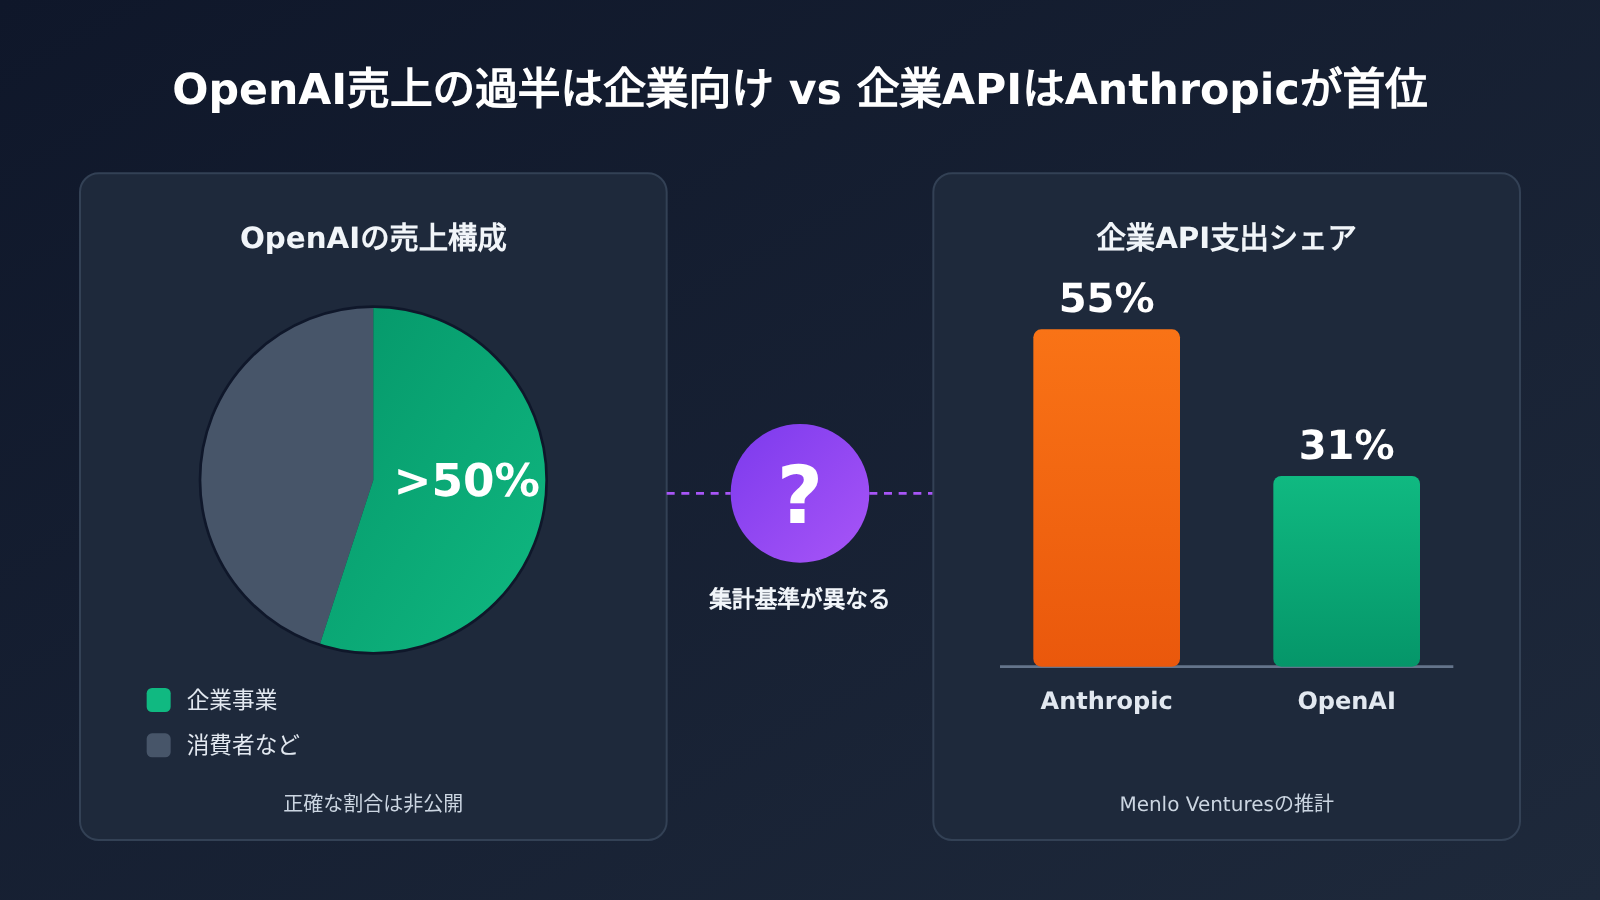
2026年11月4日、OpenAI のプレジデント Greg Brockman は WSJ のテクノロジー会議で、OpenAI の収益の半分以上が現在、企業向け事業から生まれていると述べました。その翌日、Menlo Ventures の「2026 State of Enterprise AI」レポートは、企業の本番環境における LLM API 支出のうち、Anthropic が55%、OpenAI が31%を占めると推計しました。
この2つのニュースを並べると、「結局どちらが勝っているの?」と思う人も多いでしょう。データが食い違っているわけではありません。Reuters、TechCrunch、WSJ、Menlo の一次資料はいずれも互いの内容と整合しており、違いは集計基準にあります。この記事では、3つの異なる指標を使って、OpenAI と Anthropic の企業市場における競争を解き明かします。
この記事でわかること:収益に占める割合、API 支出のシェア、製品の採用率を区別し、企業が複数のモデルを同時に調達する理由を理解したうえで、自社のモデル導入戦略を検討できるようになります。
OpenAIの収益、企業向けが過半数に:重要ポイント
まずは、Brockman氏が今回明らかにした内容を整理しましょう。同氏によると、OpenAIの従来の収益構成は企業向けが約30%、消費者向けが約70%でしたが、現在は企業向け事業が最大の収益源となっています。特に注目したいのは、消費者向け事業の収益が減ったわけではなく、引き続き成長しているという点です。企業向け事業はそれ以上のペースで成長しています。
| 項目 | 詳細 |
|---|---|
| 発表時期 | 2026年11月4日(米国現地時間)、11月5日に報道 |
| 発表の場 | WSJ Technology Conference、カリフォルニア州Napa |
| 発言者 | Greg Brockman氏、OpenAI共同創業者・社長 |
| 主な内容 | 企業向け事業が収益の半分以上を占めるが、正確な割合は非公表 |
| 第3四半期の実績 | 年換算収益ランレートが前四半期比で約70%増加し、企業向け事業の規模は2倍に |
| 新たな提携 | JPMorgan ChaseとCodexおよびサイバーセキュリティモデルで協業、金額は非公表 |
| IPOに関する発言 | 2027年までにIPOの準備が整うかと問われ、「I think so」と回答 |
Brockman氏はまた、OpenAIが2026年上半期の企業市場で苦戦していたことも認めています。当時、Codexはすでに提供されていたものの、Agentic Coding市場での存在感は乏しい状態でした。転機となったのは第3四半期で、同氏はGPT-5.6 SolとChatGPT Workのリリース、そして企業向け事業の拡大を重要な要因として挙げています。
OpenAIの企業向け収益を読み解く際の2つの注意点
ここには、誤解しやすいポイントが2つあります。1つ目の70%は、年換算収益ランレート(ARR)の前四半期比の伸びを指しており、GAAPに基づく四半期売上高が70%増加したという意味ではありません。ARRは一般に、ある期間の収益を年間ベースに換算したもので、実際に計上された通年の収益ではありません。
2つ目は、ReutersがOpenAIの年換算収益について「700億ドル近く」と「500億ドル近く」の両方を報じている点です。これは収益が縮小したことを意味しません。差はクラウドパートナー経由の収益に関する会計処理によるものです。OpenAIは一部のクラウドチャネル経由の販売について、自社の取り分だけを収益に計上しています。一方、Anthropicは顧客が支払った総額を収益に計上している可能性があります。先に報じられた700億ドルという数字は、Anthropicと横並びで比較できるよう、同様に総額ベースで算出したものでした。
Anthropic が企業向け API でリードする理由:混同できない3つの指標
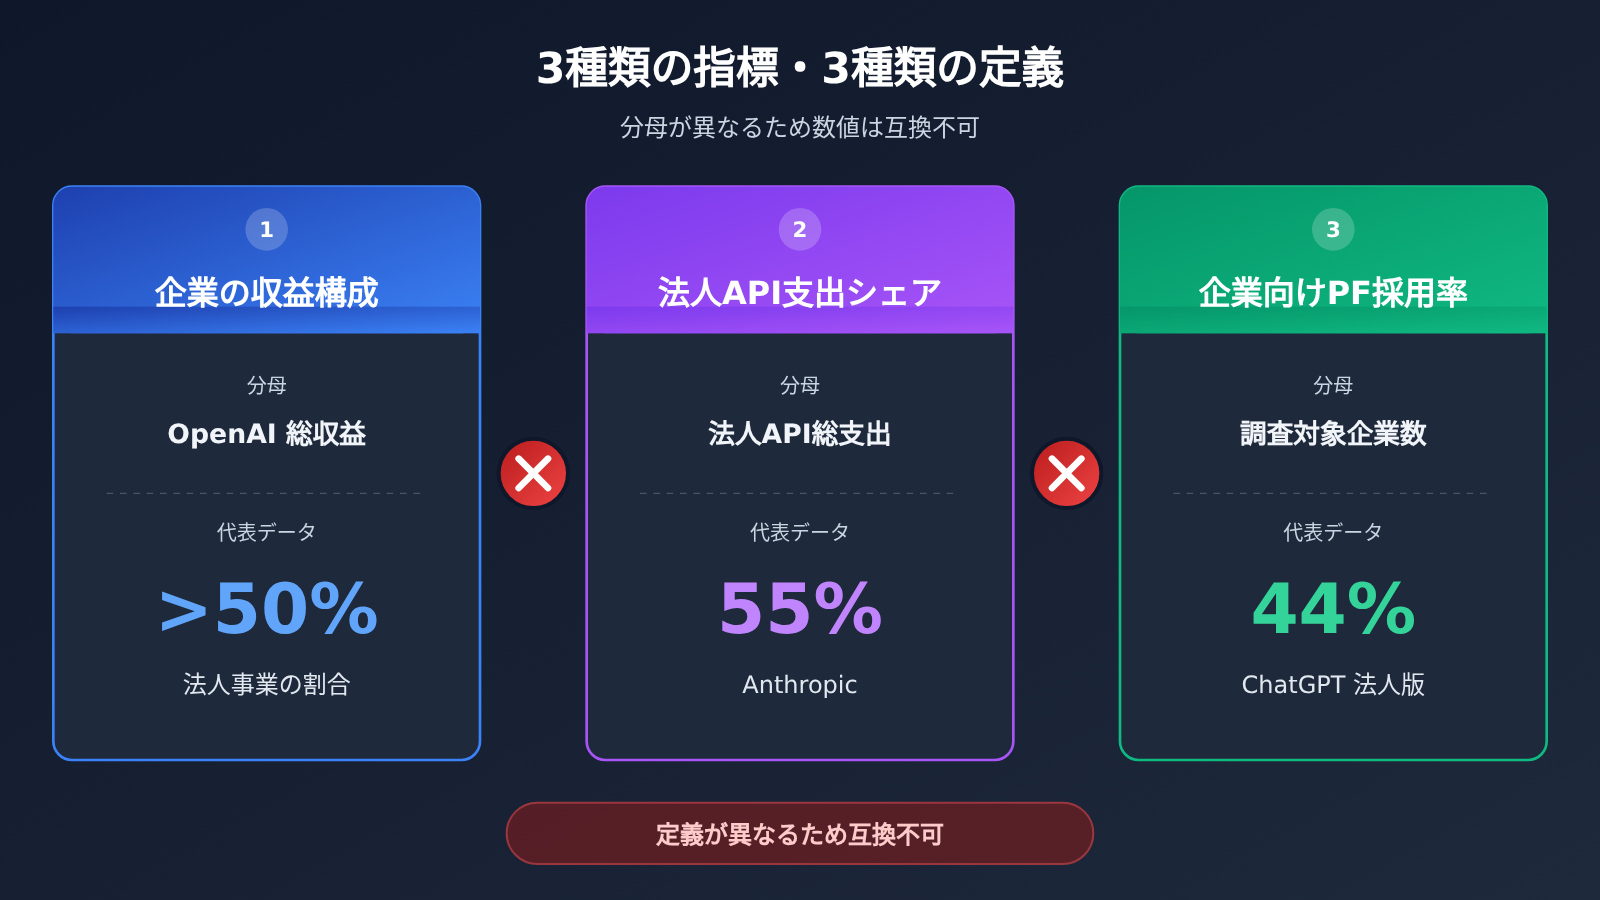
ポイントは、「OpenAI の収入の過半数が企業向け」と「Anthropic が企業向け API 市場をリードしている」が、まったく異なる問いに答えていることです。さらに Morning Consult の企業向けプラットフォーム採用率を加えると、世の中で取り上げられている指標は実は3種類あります。
| 指標 | 答える問い | 分母 | 代表的なデータ |
|---|---|---|---|
| 企業の収入構成 | OpenAI の収入はどこから来ているか | OpenAI 自身の総収入 | 企業向け事業が50%超(Brockman) |
| 企業の API 支出シェア | 企業はモデル API の購入費をどこに支払っているか | 企業による LLM API 支出全体 | Anthropic 55%、OpenAI 31%(Menlo の推計) |
| 企業向けプラットフォーム採用率 | どれだけの企業が製品を承認または利用しているか | 調査対象企業数 | 大企業における ChatGPT Enterprise の採用率は44%(Morning Consult) |
たとえるなら、OpenAI の収入の過半数が企業向けというのは「OpenAI 自身のケーキの中で、企業向けの部分が大きくなった」ということです。一方、Anthropic が API 支出の55%を占めるというのは「企業向け API という大きなケーキの中で、Anthropic が最も大きな取り分を得た」ということです。前者には ChatGPT Business、Enterprise、API、Codex など、さまざまな企業向け収入が含まれます。後者が対象とするのは、本番環境でのモデル API 呼び出しだけです。
なお、OpenAI は Business、Enterprise、API、Codex、Work のそれぞれが収入にどれだけ貢献しているかを公表していません。そのため、「企業向け収入」を ChatGPT Enterprise のサブスクリプション収入と同一視することも、直接 API 収入とみなすこともできません。
企業の API 支出シェア:Anthropic は40%から55%に上昇
Menlo Ventures による、2026年の企業の本番環境における LLM API 支出の推計は以下のとおりです。これらは推計値であり、四捨五入の結果、合計が100%にならない場合があります。
| モデル提供企業 | 前年度のシェア | 2026年のシェア | 変化 |
|---|---|---|---|
| Anthropic | 40% | 55% | 大幅に上昇 |
| OpenAI | 27% | 31% | わずかに上昇 |
| 21% | 9% | 大幅に低下 | |
| オープンソースモデル | — | 約4%(トークン使用量のシェアは約19%) | 使用量は多いが、支出は少ない |
オープンソースモデルの行は特に注目に値します。トークン使用量のシェアは19%に達している一方、支出シェアは約4%にとどまっています。つまり、「多く使われている」ことは「多くの費用が使われている」ことと同じではありません。このことは、価格や呼び出し回数だけでモデルの商業的な競争力を判断できないことも示しています。
🎯 技術的なアドバイス:シェアのデータが示すのは市場全体の選択であり、自社の業務での実測結果に代わるものではありません。APIYI apiyi.com を通じて、同じ APIキーで Claude と GPT シリーズのモデルをそれぞれ呼び出し、実際のタスクで効果とコストを比較してから判断することをおすすめします。
OpenAI と Anthropic の企業向け競争:プラットフォーム採用率では順位が変わる
「企業内で AI プラットフォームの利用が承認されている、または実際に利用されているか」という視点で見ると、順位はまったく異なります。Morning Consult は2026年7月21〜24日に米国企業の意思決定者3003人を調査し、8月3日に結果を発表しました。
| プラットフォーム | 従業員5000人以上の企業の採用率 | 従業員1000〜4999人の企業の採用率 |
|---|---|---|
| Microsoft Copilot | 73% | 未公表 |
| Google Gemini | 47% | 74% |
| OpenAI ChatGPT Enterprise | 44% | 72% |
| Anthropic Claude | 20% | 未公表 |
大企業での Claude の採用率はわずか20%で、Copilot、Gemini、ChatGPT Enterprise を大きく下回っています。Anthropic が API 支出の55%を占めていることと矛盾するように見えますが、これも集計基準の違いによるものです。
採用率が示すのは「利用が承認されているか、または実際に利用されているか」です。Copilot のアカウントを全社員に付与した企業も、Claude API に毎月多額の予算を費やしている企業も、この表では同じ重みでカウントされます。Copilot と Gemini は、Microsoft 365 と Google Workspace の既存の配布チャネルを活用できるため、高い普及率を得やすい立場にあります。一方、API 支出は、開発チームが本番環境、特にエージェントやプログラミングのタスクで、どのモデルに実際に予算を投じているかをより強く反映します。そのため、Morning Consult の採用率をモデル API の市場シェアと解釈することはできません。
企業向けAPI市場の実態:複数のベンダーが共存
OpenAIとAnthropicを二者択一の関係として捉えること自体、企業市場の実態に合っていません。Morning Consultのデータによると、主要なAIプラットフォームを1つだけ採用している大企業は27%にとどまります。44%は過去1年間に少なくとも1つのプラットフォームを追加し、プラットフォーム数を減らした企業はわずか5%でした。
今後12か月の計画にも、拡大と集約を同時に進める傾向が表れています。
- 引き続き拡大:56%が利用を承認するプラットフォームの数を増やす可能性があり、45%がオープンソースモデルやセルフホスト型モデルの利用を増やす可能性があります。
- 同時に集約:47%がプラットフォームを統合して数を減らす可能性があり、36%が現在の主要プラットフォームを置き換える可能性があります。
- 自社での能力構築:66%が基盤モデルを活用した社内AI機能の構築を計画しています。
つまり、企業は新しいモデルを次々と導入する一方で、ガバナンス、調達、請求を一元化したいと考えています。開発チームにとって最も現実的なのは、業務を1社のベンダーに固定するのではなく、アーキテクチャの段階からモデルを交換可能にしておくことです。
企業がモデルの品質に対価を払う理由
AnthropicがAPI支出でリードしている背景には、企業の調達における優先順位があります。大企業が最も重視する要素は出力の正確性と品質で、セキュリティ・プライバシー、法的リスク・コンプライアンスがそれに続きます。一方、総所有コスト(TCO)は12項目中8位にとどまっています。
| 調達の意思決定要因 | 非常に重要と考える割合 | プラットフォーム変更時に重要な理由として挙げる割合 |
|---|---|---|
| 出力の正確性と品質 | 78% | 49%(品質または性能の向上) |
| セキュリティ、プライバシー、データ処理 | 75% | 48%(セキュリティ、プライバシー、データガバナンス) |
| 法律、リスク、コンプライアンス | 73% | — |
| 総所有コストの削減 | 8位 | 22% |
このデータは、企業向けAPIの競争では、必ずしも単価が最も安いサービスが勝つわけではないことを示しています。モデルを長い処理工程を伴うAgentタスクや本番環境のコードに使う場合、エラーによる手戻りのコストは、Tokenの価格差を大きく上回ることが少なくありません。Menloも、Anthropicのシェア拡大は、長時間にわたるタスクやプログラミングにおけるOpusシリーズの性能と密接に関係していると指摘しています。
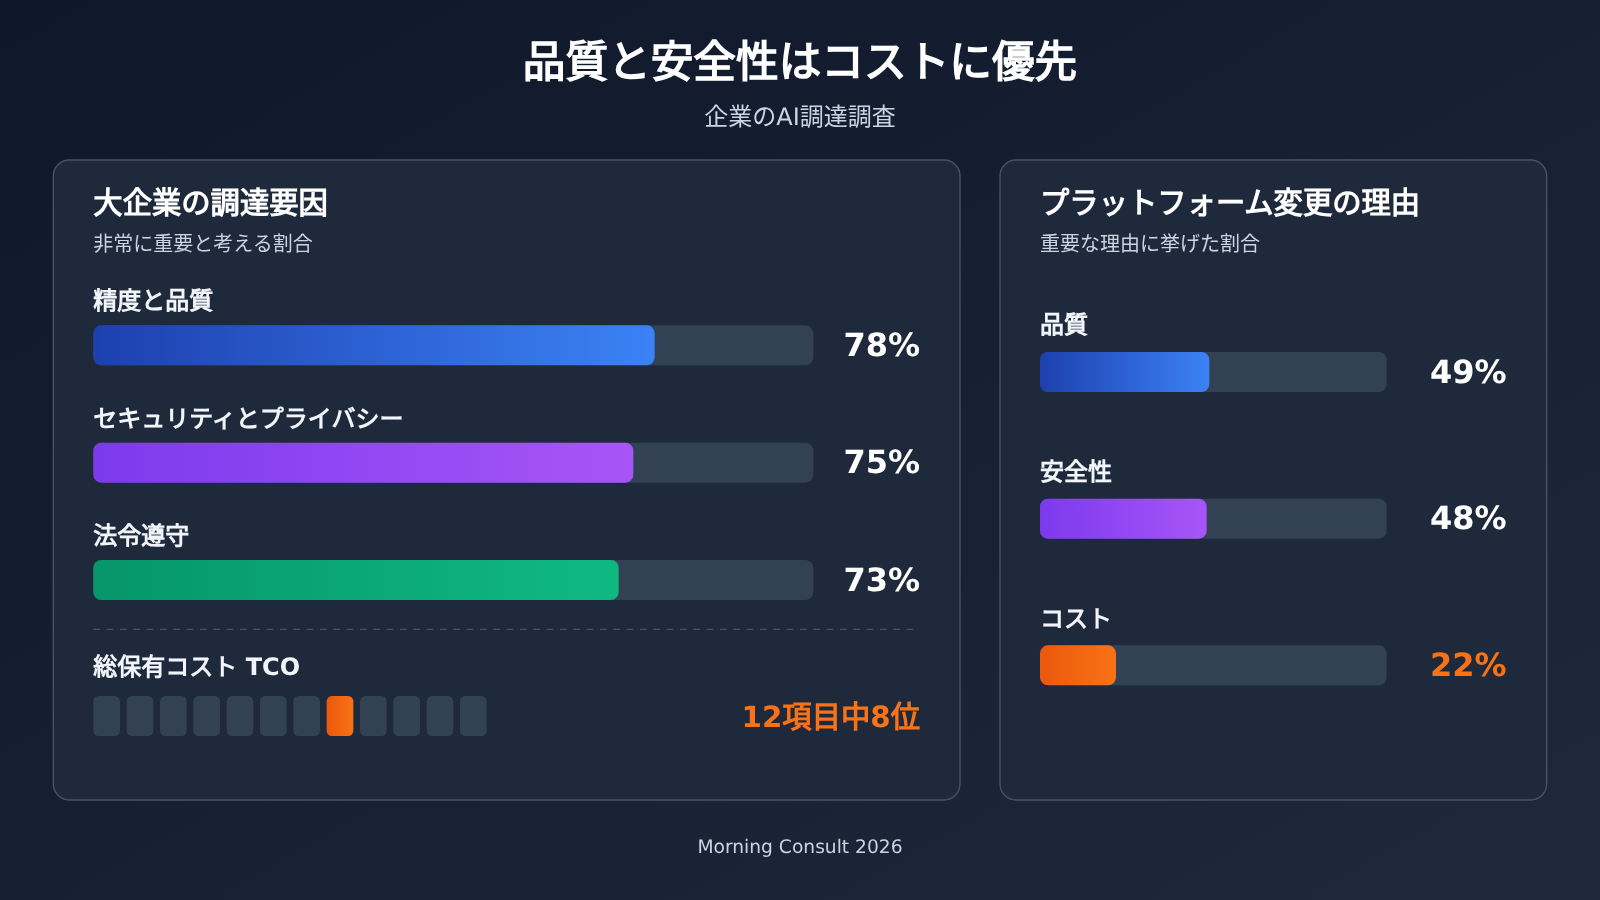
グラフのデータ出典:Morning Consult 2026年企業AI調査。自社の業務でモデルごとの品質の違いを検証したい場合は、APIYI apiyi.com を通じて複数モデルの比較テストができます。
下半期に巻き返す OpenAI:変わりゆく企業向け API の勢力図
Anthropic がリードしているからといって、勢力図が固まったわけではありません。WSJ は11月5日、OpenRouter の企業支出データを引用し、両社のモデルを併用する企業では、年初に Anthropic が支出の約4分の3を占めていたものの、2026年9月には両社がほぼ並んだと報じました。
ただし、OpenRouter はモデルの集約プラットフォームであり、そのデータは業界全体を代表するものではありません。ユーザー構成も開発者やスタートアップに偏っています。そのため、このデータは業界全体のシェアではなく、トレンドを観察する材料として捉えるのが適切です。
OpenAI の巻き返しを支えているのは、Codex とエージェントの製品群です。
- Codex のユーザーが急増:週間アクティブユーザーは、3月31日の200万人以上から、6月2日には500万人を突破しました(これは6月時点のデータであり、11月の最新規模ではありません)。
- プログラマーからナレッジワーカーへ:Axios によると、ナレッジワーカーは Codex ユーザーの約20%を占め、その増加率は開発者層の3倍以上です。
- ChatGPT Work の提供開始:7月9日にリリースされ、複数のアプリにまたがる、複数ステップの長時間タスクに対応します。
- 企業向け提供ネットワーク:4月に Accenture、Capgemini、Infosys、PwC、TCS などのシステムインテグレーターと連携する Codex Labs を発表。6月には1億5,000万ドルを投じる OpenAI Partner Network を立ち上げました。
Menlo の推計によると、Claude Code と Codex は合わせて340億ドル規模の AI コーディングアプリ市場の約70%、約240億ドルを占めています。コーディングエージェントは、両社が企業の予算を争う主戦場となっています。
エージェントが変える企業向け API の消費構造
Menlo が引用した OpenRouter のデータによると、エージェントは同プラットフォームの総トークン消費量の約80%を占めています。2026年2月に人間による操作に伴うトラフィックを上回って以来、約37倍に増加した一方、同時期の人間によるトラフィックの伸びは約5倍にとどまりました。トークン消費は「ユーザー数に連動する」ものから、「タスク量、並行タスク数、実行時間に連動する」ものへと変わりつつあります。
これも、企業の AI 支出が予想を上回る理由の一つです。Menlo の推計では、企業の AI 支出は前年度の平均4.7倍に達しましたが、企業側の当初予測は1.9倍にとどまっていました。開発チームにとって、使用量の監視と予算管理は、モデル選定と同じくらい重要になりつつあります。
企業APIのマルチモデル戦略で競争環境の変化に対応するには
企業では複数のベンダーを併用するのが一般的です。開発者にとって実用的なのは、同じコードでOpenAIとAnthropicのモデルをいつでも切り替えられるようにすることです。以下は、OpenAI互換インターフェースを使って異なるベンダーのモデルを呼び出す、シンプルな例です。
import openai

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # APIYIの統一インターフェース。1つのキーで複数社のモデルを呼び出せます
)

# モデル名はプラットフォームのモデル一覧に記載された実際の名称を確認してください
for model in ["gpt-6.1-sol", "claude-opus"]:
    resp = client.chat.completions.create(
        model=model,
        messages=[{"role": "user", "content": "用三句话总结企业 API 选型要点"}]
    )
    print(model, "=>", resp.choices[0].message.content)
完全な実装を見る:処理時間とトークン使用量を記録するマルチモデル比較
import time
import openai
from typing import List, Dict

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # 統一エンドポイントで横断的な比較が可能
)

def compare_models(prompt: str, models: List[str]) -> List[Dict]:
    """同じタスクで複数のモデルを呼び出し、処理時間とトークン使用量を記録する"""
    results = []
    for model in models:
        start = time.time()
        try:
            resp = client.chat.completions.create(
                model=model,
                messages=[
                    {"role": "system", "content": "你是严谨的企业技术顾问"},
                    {"role": "user", "content": prompt}
                ],
                max_tokens=800
            )
            results.append({
                "model": model,
                "latency_s": round(time.time() - start, 2),
                "prompt_tokens": resp.usage.prompt_tokens,
                "completion_tokens": resp.usage.completion_tokens,
                "answer": resp.choices[0].message.content
            })
        except Exception as e:
            results.append({"model": model, "error": str(e)})
    return results

if __name__ == "__main__":
    task = "审查以下函数的潜在并发问题,并给出修改建议:..."
    # モデル名はプラットフォームのモデル一覧を確認してください
    for r in compare_models(task, ["gpt-6.1-sol", "gpt-6.1-terra", "claude-opus"]):
        print(r)
🚀 まずは試してみましょう:APIYI apiyi.com に登録して無料のテスト利用枠を受け取り、実際のプログラミング、文書作成、エージェントのタスクをそれぞれ異なるモデルで試してみるのがおすすめです。プラットフォームはOpenAI互換インターフェースを提供し、従量課金に対応しています。モデルの切り替えは
modelパラメータを変更するだけです。
よくある質問 FAQ
Q1:OpenAI の収入の過半数が企業向け事業によるものという話と、Anthropic が企業向け API 市場で首位という話は矛盾しませんか?
矛盾しません。前者は OpenAI 自社の収入構成を示しており、企業向け事業が半分以上を占めるという話です。後者は Menlo による企業向け API 支出全体の推計で、Anthropic が 55%、OpenAI が 31% を占めています。分母が異なり、一方は「OpenAI の収入がどこから来るか」、もう一方は「企業の API 予算がどこに向かうか」を見ています。
Q2:Claude の企業採用率は 20% なのに、なぜ API 支出シェアは最も高いのですか?
採用率は、企業がそのプラットフォームの利用を承認しているか、または利用中かどうかを集計したもので、支出額は考慮していません。Copilot や Gemini はオフィススイートを通じて幅広く普及しやすい一方、Claude への予算は、本番環境でのプログラミングや長時間のタスクの呼び出しに集中しています。こうしたタスクでの Claude の性能を自分で確かめたい場合は、APIYI apiyi.com の無料枠を使って手軽にテストできます。
Q3:OpenAI の収入は 700 億ドルから 500 億ドルに減ったのですか?
いいえ。2つの数字は比較の基準が異なり、主な違いはクラウドパートナー経由の収入を総額で計上しているかどうかです。700 億ドルは Anthropic と比較できるように総額ベースで算出した数字です。また、どちらも現在の収入ペースを年換算したもので、実際に達成した年間収入ではありません。
Q4:企業がモデルを選ぶ際、価格が最も重要ですか?
大企業ではそうではありません。Morning Consult の調査では、品質(78%)、セキュリティ・プライバシー(75%)、コンプライアンス(73%)が最も重視され、TCO は 8 位にとどまっています。プラットフォームを切り替えた企業のうち、コスト削減を重要な理由に挙げたのは 22% だけでした。
Q5:開発チームは特定のモデルベンダーへのロックインをどう避ければよいですか?
アーキテクチャ上で OpenAI 互換インターフェースの使用に統一し、モデル名を設定可能にするとともに、重要なタスクの評価セットを作成して定期的に再評価することをおすすめします。APIYI apiyi.com のような統合プラットフォームを利用すれば、1つの APIキーで OpenAI、Claude、Gemini などのモデルにアクセスでき、切り替えコストを抑えられます。
Q6:これらの市場データにはどのような限界がありますか?
Menlo のシェアと支出規模は、いずれも市場の推計値です。OpenRouter のデータは開発者やスタートアップに偏っており、業界全体を代表するものではありません。Morning Consult の調査対象は米国企業の意思決定者です。また、OpenAI は企業向け収入の内訳を公開していないため、「正確な内訳」を示す根拠はありません。
OpenAI と Anthropic の企業向け API 競争:Key Takeaways
- 3つの指標を混同しない:収益構成、API 支出シェア、プラットフォーム採用率は、それぞれ分母がまったく異なります。
- OpenAI の収益は企業向けが過半数:企業向け事業の成長はより速いものの、消費者向け収益も伸び続けています。
- Anthropic は API 支出でリード:Menlo の推計ではシェアは 55%。Opus の長時間タスクとプログラミング能力が強みです。
- OpenAI は下半期に反発:Codex と新モデルが後押しし、OpenRouter の集計では 9 月に両社がほぼ並びました。
- 企業では複数ベンダーの利用が一般的:単一の主力プラットフォームを採用する大企業はわずか 27% で、価格よりも品質と安全性が重視されています。
- 試し方:APIYI apiyi.com を通じて、1つのキーで複数社のモデルを比較できます。シェアではなく、実測結果に基づいて選びましょう。
まとめ
OpenAI の収益に占める企業向け事業の割合が過半数になったことと、Anthropic が企業向け API 市場をリードしていることは、同じ競争の異なる側面を示しています。
- OpenAI の変化:収益構成は消費者向けが約7割を占める状態から、企業向けが中心へと変化しました。第3四半期には企業向け事業が倍増し、Codex と ChatGPT Work が主な原動力となっています。
- Anthropic の強み:企業の本番環境における API 支出では依然として過半数を占めています。その強みの中核にあるのは、長時間タスクやプログラミング用途でのモデルの品質です。
- 今後の展望:企業が複数のベンダーを併用することは一般的になり、競争の焦点は単純な価格競争ではなく、エージェント機能、安全性・コンプライアンス、提供を支えるエコシステムに移っていくでしょう。
開発者や企業の調達担当者にとっては、特定のベンダーに賭けるよりも、アーキテクチャの切り替えやすさを維持し、自社の実際のタスクで継続的に評価することが大切です。APIYI apiyi.com を利用すれば、複数モデルの比較環境をすばやく構築できます。統一インターフェースと新規ユーザー向けの無料利用枠が用意されているため、市場データを自社のモデル選定に役立てやすくなります。
📚 参考資料
- Reuters:OpenAIの売上の過半数を企業向けが占め、IPOにも言及:WSJのテクノロジー会議でのBrockmanの発言に関する報道
- リンク:
reuters.com/legal/transactional/openai-ready-ipo-2027-now-counts-majority-sales-enterprises-brockman-says-2026-11-05/ -
説明: 企業向け売上の比率、第3四半期の成長、JPMorganとの提携に関する一次報道
-
Reuters:OpenAIの9月時点の年換算売上高は500億ドル近く:売上高の算定基準の調整に関する説明
- リンク:
reuters.com/business/openais-annualized-revenue-20-billion-less-than-previously-signaled-ft-reports-2026-10-08/ -
説明: 500億ドルと700億ドルの差を理解するための重要資料
-
Menlo Ventures:2026 The State of Enterprise AI:企業のAPI支出におけるシェアの推計
- リンク:
menlovc.com/perspective/2026-the-state-of-enterprise-ai/ -
説明: Anthropicが55%、OpenAIが31%というシェア、およびエージェントのトークン利用動向の出典
-
Morning Consult:State of Enterprise AI:米国企業におけるAIプラットフォームの採用率調査
- リンク:
morningconsult.com/articles/state-of-enterprise-ai -
説明: プラットフォームの採用率、複数ベンダーの利用戦略、調達時の判断要因に関するデータ
-
WSJ:OpenAIの上半期の苦境とコーディング事業の飛躍:OpenRouterの企業支出データを引用
- リンク:
wsj.com/tech/openai-had-rough-first-half-of-year-before-coding-takeoff-brockman-says-6c97d9e5 - 説明: OpenAIとAnthropicの両方を利用する企業における支出の変化を示す参考資料
著者:APIYI技術チーム
技術交流:お問い合わせはAPIYIのホームページ apiyi.com からどうぞ。その他の導入チュートリアルは、ドキュメントセンター docs.apiyi.com をご覧ください。


