
作者注:OpenAI 企业收入首次过半,Anthropic 却依然领跑企业 API 支出。这两个结论并不矛盾,关键在于它们统计的根本不是同一件事。
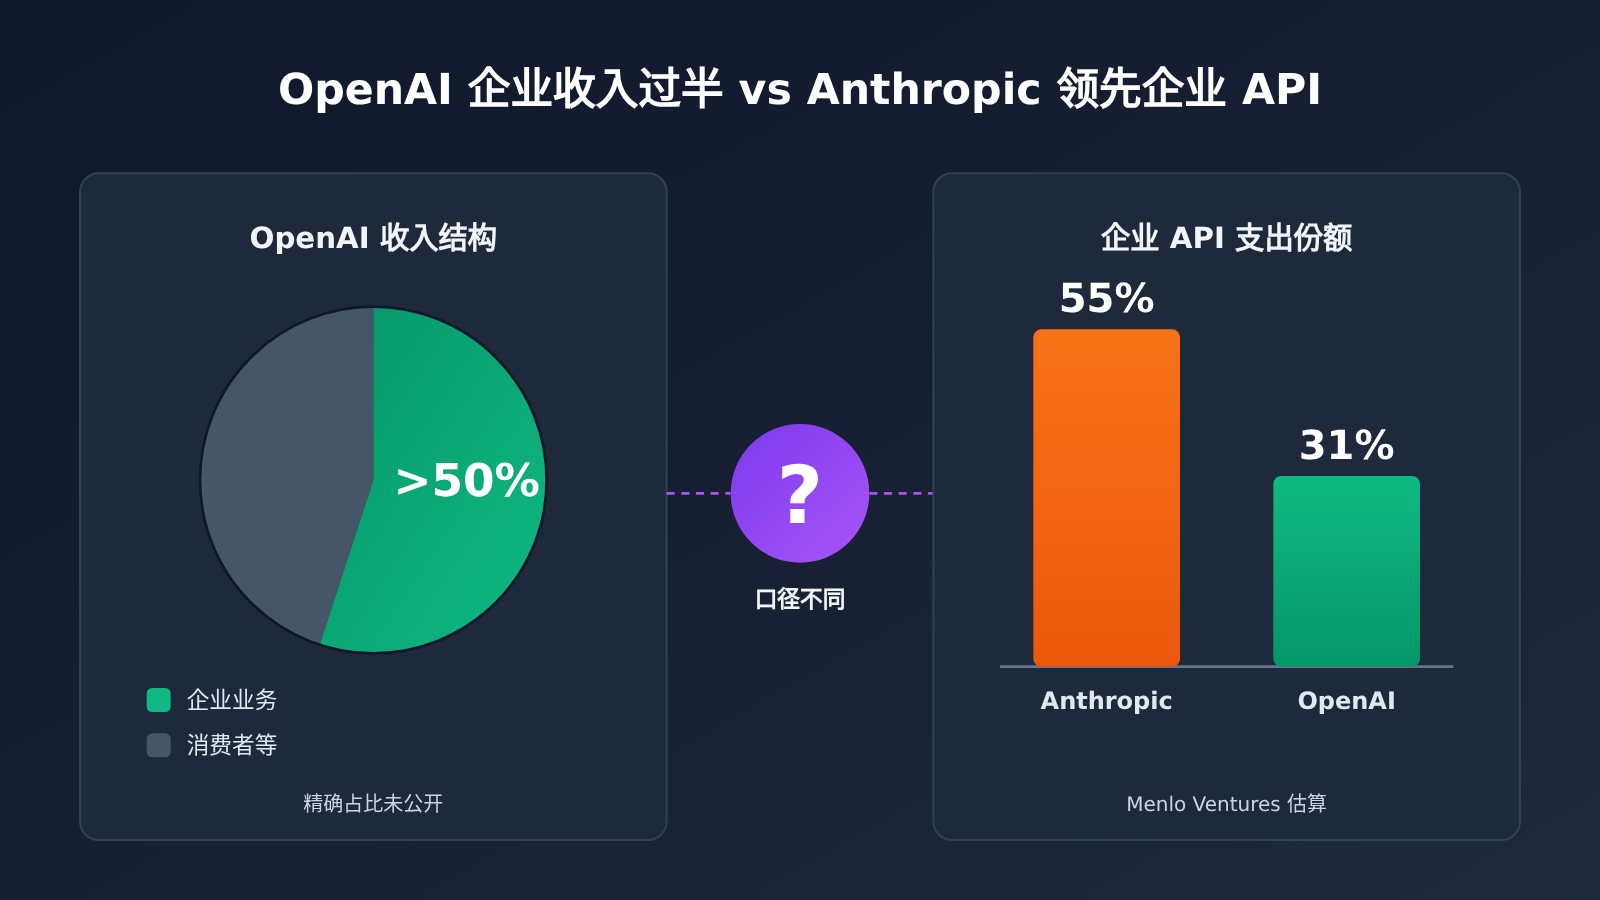
2026 年 11 月 4 日,OpenAI 总裁 Greg Brockman 在 WSJ 科技大会上表示,OpenAI 目前超过一半的收入来自企业业务。仅隔一天,Menlo Ventures 的《2026 State of Enterprise AI》报告估算:在企业生产环境的 LLM API 支出中,Anthropic 占 55%,OpenAI 占 31%。
两条消息放在一起,很多人第一反应是“到底谁在赢”。这不是数据打架,Reuters、TechCrunch、WSJ 和 Menlo 的原始材料都可以相互印证,差异来自统计口径。本文将用三个不同指标,把 OpenAI 与 Anthropic 的企业市场竞争讲清楚。
核心价值:读完本文,你能分清收入占比、API 支出份额和产品采用率,理解企业为什么同时采购多家模型,并据此规划自己的模型接入策略。
OpenAI 企业收入过半:核心信息速览
先把 Brockman 这次披露的信息梳理清楚。他回顾称,OpenAI 过去的收入结构大约是企业 30%、消费者 70%,如今企业业务已经成为最大收入来源。需要特别注意的是,他明确表示消费者业务收入并没有下降,仍在增长,只是企业业务增长得更快。
| 信息项 | 详情 |
|---|---|
| 发布时间 | 2026 年 11 月 4 日(美国当地时间),11 月 5 日见报 |
| 发布场合 | WSJ Technology Conference,加州 Napa |
| 发言人 | Greg Brockman,OpenAI 联合创始人、总裁 |
| 核心内容 | 企业业务贡献超过一半收入,但未公开精确百分比 |
| 第三季度表现 | 年化收入运行速度季度环比增长约 70%,企业业务规模翻倍 |
| 新合作 | 与 JPMorgan Chase 在 Codex 和网络安全模型上合作,金额未披露 |
| IPO 表态 | 被问及 2027 年能否为 IPO 做好准备,回答 “I think so” |
Brockman 也坦承,OpenAI 在 2026 年上半年的企业市场表现比较艰难。当时虽然已有 Codex,但在 Agentic Coding 市场缺乏存在感。转折发生在第三季度,他把 GPT-5.6 Sol、ChatGPT Work 的发布以及企业业务拓展列为关键因素。
OpenAI 企业收入的两个口径陷阱
这里有两个容易误读的地方。第一,70% 指的是年化收入运行速度(ARR)的季度环比增长,不是 GAAP 季度营业收入增长 70%。ARR 一般是把某段时期收入按年推算,并非已实现的全年收入。
第二,Reuters 先后报道过 OpenAI 年化收入“接近 700 亿美元”和“接近 500 亿美元”,这不是收入缩水。差异来自云合作伙伴收入的会计处理:OpenAI 对部分云渠道销售只计入自身应得份额,而 Anthropic 的方法可能按客户支付总额计入收入。早先的 700 亿美元是为了与 Anthropic 横向可比而做了类似的总额化处理。
Anthropic 为什么领先企业 API:三个指标不能混用
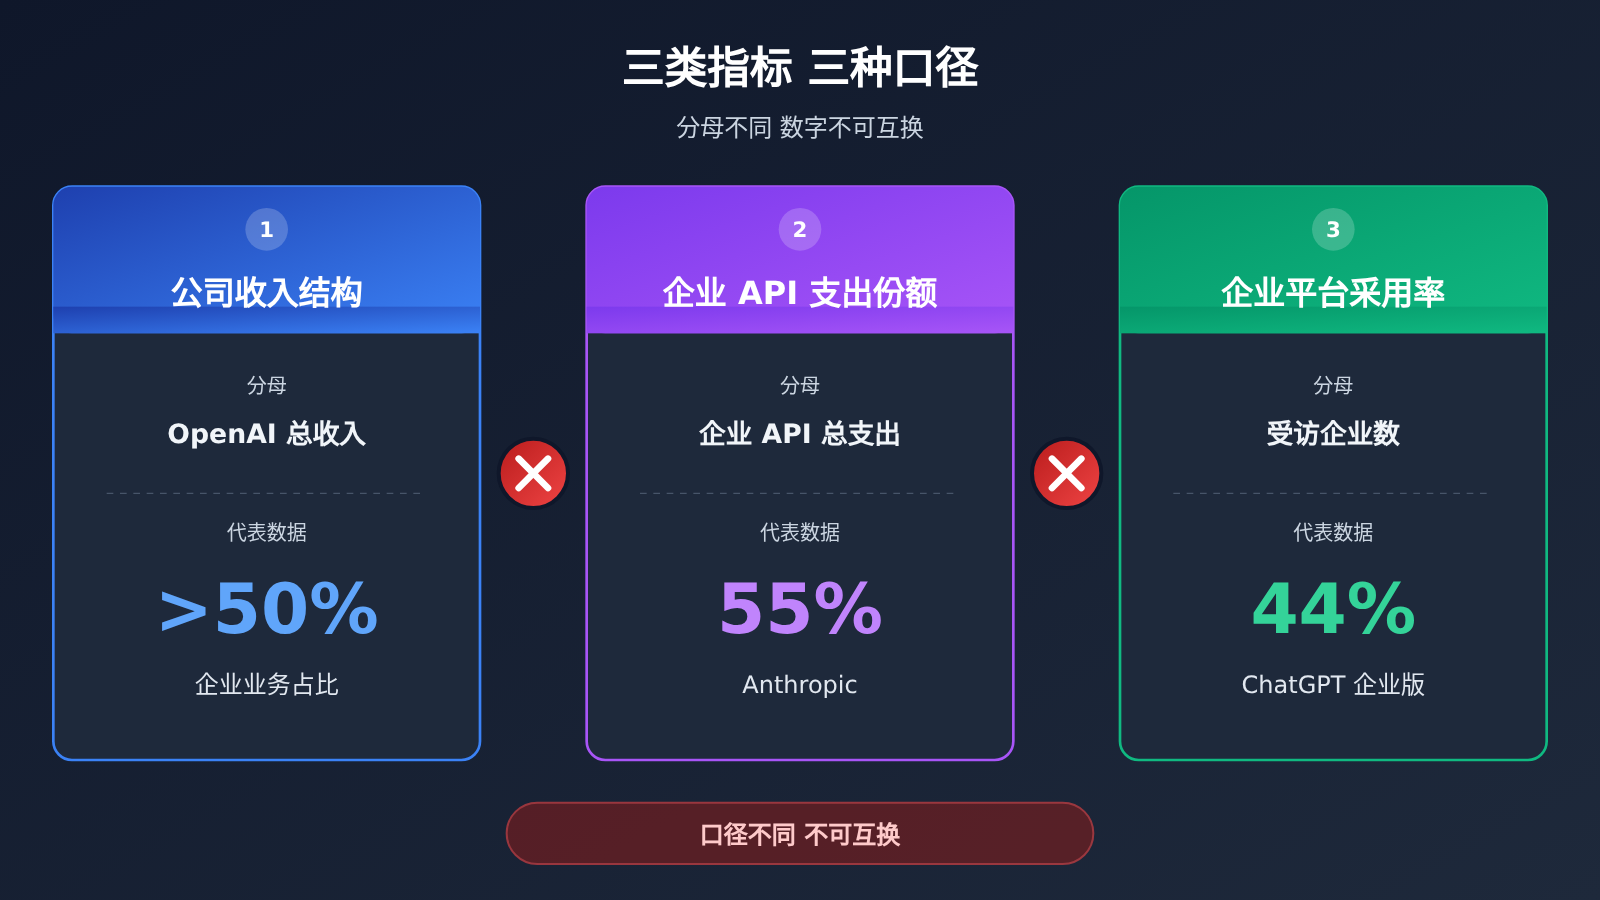
整件事的关键在于,“OpenAI 企业收入过半”和“Anthropic 领先企业 API 市场”回答的是两个完全不同的问题。再加上 Morning Consult 的企业平台采用率,市面上流传的其实是三类指标。
| 指标 | 回答的问题 | 分母是什么 | 代表数据 |
|---|---|---|---|
| 公司收入结构 | OpenAI 的钱从哪里来 | OpenAI 自身总收入 | 企业业务超过 50%(Brockman) |
| 企业 API 支出份额 | 企业买模型 API 的钱给了谁 | 整个企业 LLM API 支出 | Anthropic 55%、OpenAI 31%(Menlo 估算) |
| 企业平台采用率 | 多少企业批准或在用某款产品 | 受访企业数量 | 大型企业中 ChatGPT Enterprise 44%(Morning Consult) |
用一个比喻来理解:OpenAI 企业收入过半,说明“OpenAI 自己的蛋糕里企业那块变大了”;Anthropic 占 55% API 支出,说明“企业 API 这块大蛋糕里 Anthropic 切走得最多”。前者包含 ChatGPT Business、Enterprise、API、Codex 等多种企业收入,后者只看生产环境的模型 API 调用。
另外需要说明,OpenAI 没有公开 Business、Enterprise、API、Codex、Work 各自的收入贡献。因此“企业收入”既不能等同于 ChatGPT Enterprise 订阅收入,也不能直接当成 API 收入。
企业 API 支出份额:Anthropic 从 40% 升至 55%
Menlo Ventures 对 2026 年企业生产环境 LLM API 支出的估算如下。这些是估算值,四舍五入后合计未必等于 100%。
| 模型提供商 | 上一年度份额 | 2026 年份额 | 变化 |
|---|---|---|---|
| Anthropic | 40% | 55% | 显著上升 |
| OpenAI | 27% | 31% | 小幅上升 |
| 21% | 9% | 明显下降 | |
| 开源模型 | — | 约 4%(Token 占比约 19%) | 用量高、支出低 |
开源模型这一行很值得关注。它的 Token 使用占比已经升至 19%,但支出占比只有约 4%,说明“用得多”不等于“花得多”。这也从侧面证明,不能只靠价格或调用量来判断模型的商业竞争力。
🎯 技术建议:份额数据只能说明市场整体选择,并不能代替你在自己业务上的实测。建议通过 API易 apiyi.com 用同一个 API Key 分别调用 Claude 和 GPT 系列模型,在真实任务上对比效果和成本后再做决定。
OpenAI 与 Anthropic 企业竞争:平台采用率另有一套排名
如果换成“企业内批准或正在使用某个 AI 平台”的视角,排名又完全不同。Morning Consult 在 2026 年 7 月 21—24 日调查了 3003 名美国企业决策者,8 月 3 日发布结果。
| 平台 | 5000 人以上企业采用率 | 1000—4999 人企业采用率 |
|---|---|---|
| Microsoft Copilot | 73% | 资料未披露 |
| Google Gemini | 47% | 74% |
| OpenAI ChatGPT Enterprise | 44% | 72% |
| Anthropic Claude | 20% | 资料未披露 |
在大型企业里,Claude 的采用率只有 20%,远低于 Copilot、Gemini 和 ChatGPT Enterprise。这看起来和 Anthropic 占 55% API 支出相互矛盾,其实同样是口径问题。
采用率统计的是“有没有被批准或在用”,一家企业给 Copilot 开了全员账号和一家企业每月在 Claude API 上花掉大量预算,在这张表里权重相同。Copilot 和 Gemini 依托 Microsoft 365 与 Google Workspace 的既有分发渠道,天然容易获得高覆盖率;而 API 支出更多反映的是开发团队在生产环境里、尤其是 Agent 和编程任务里,真金白银把预算花在哪个模型上。所以 Morning Consult 的采用率绝不能被解读为模型 API 市场份额。
企业 API 市场的真实逻辑:多供应商并存
把 OpenAI 和 Anthropic 看成非此即彼的关系,本身就不符合企业市场的现实。Morning Consult 的数据显示,只有 27% 的大型企业采用单一主要 AI 平台,44% 在过去一年至少新增了一个平台,减少平台数量的只有 5%。
未来 12 个月的计划同样呈现“既要又要”的特点:
- 继续扩张:56% 可能增加获批平台数量,45% 可能增加开源或自托管模型使用。
- 同时收敛:47% 可能整合并减少平台数量,36% 可能替换当前主要平台。
- 自建能力:66% 计划建设基于基础模型的内部 AI 能力。
这意味着企业一边不断引入新模型,一边又希望统一治理、统一采购和统一计费。对开发团队来说,最现实的做法是在架构层面保持模型可替换,而不是把业务绑死在一家供应商上。
企业为什么愿意为模型质量付费
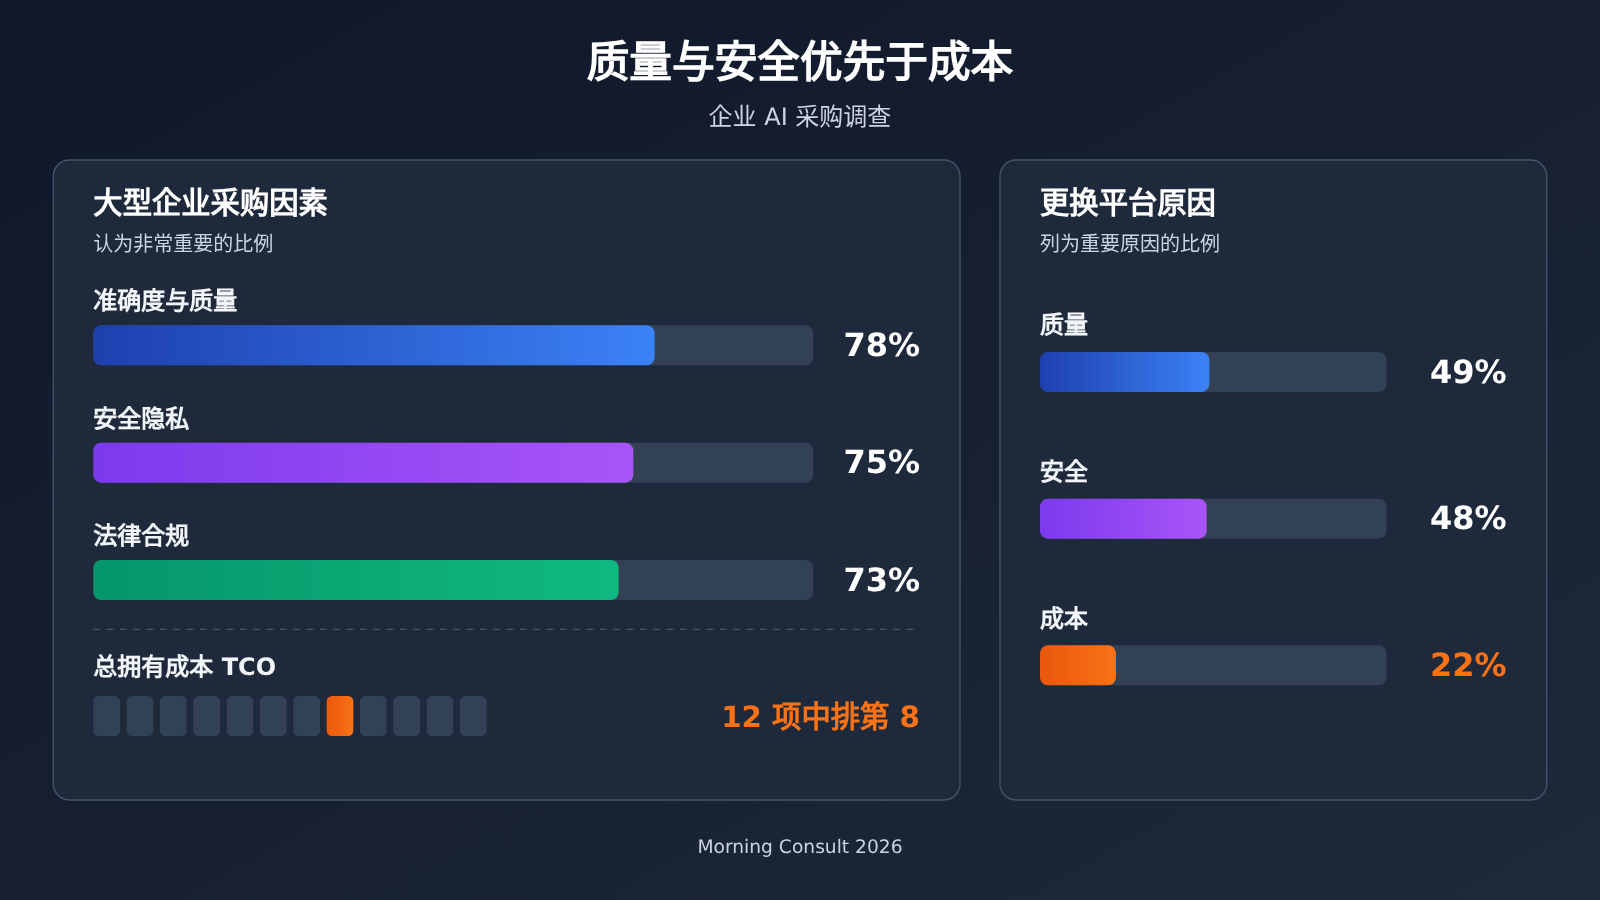
Anthropic 能在 API 支出上领先,背后是企业的采购偏好。在大型企业最看重的因素中,输出准确度与质量排第一,安全隐私和法律合规紧随其后,而总拥有成本(TCO)在 12 项因素中只排第 8。
| 采购决策因素 | 认为非常重要的比例 | 更换平台时列为重要原因的比例 |
|---|---|---|
| 输出准确度与质量 | 78% | 49%(更好的质量或性能) |
| 安全、隐私与数据处理 | 75% | 48%(安全、隐私或数据治理) |
| 法律、风险与合规 | 73% | — |
| 更低的总拥有成本 | 排名第 8 | 22% |
这组数据解释了一个关键现象:企业 API 竞争不一定由单价最低者获胜。当模型被用在长链路 Agent 任务和生产代码上,一次出错的返工成本往往远高于 Token 差价。Menlo 也指出,Anthropic 的份额增长与 Opus 系列在长时间任务和编程上的表现密切相关。
图表数据来源:Morning Consult 2026 企业 AI 调查。如需在自己的业务里验证不同模型的质量差异,可通过 API易 apiyi.com 进行多模型对比测试。
OpenAI 下半年反弹:企业 API 格局正在变化
Anthropic 领先并不意味着格局已定。WSJ 在 11 月 5 日引用 OpenRouter 的企业支出数据称:年初,在同时使用两家模型的企业中,Anthropic 约占四分之三的支出;到 2026 年 9 月,两家已经大致持平。
需要注明的是,OpenRouter 是模型聚合平台,其数据不代表整个行业,用户结构也更偏向开发者和创业公司。因此这组数据更适合用来观察趋势,而不是当作全行业份额。
OpenAI 反弹的主要抓手是 Codex 和 Agent 产品线:
- Codex 用户快速增长:周活跃用户从 3 月 31 日的 200 万以上,到 6 月 2 日超过 500 万(注意这是 6 月数据,不是 11 月最新规模)。
- 从程序员走向知识工作:Axios 报道知识工作者约占 Codex 用户 20%,增速是开发者群体的 3 倍以上。
- ChatGPT Work 上线:7 月 9 日推出,面向跨应用、多步骤的长任务交付。
- 企业交付网络:4 月发布 Codex Labs,联合 Accenture、Capgemini、Infosys、PwC、TCS 等系统集成商;6 月推出投入 1.5 亿美元的 OpenAI Partner Network。
Menlo 估算 Claude Code 与 Codex 合计约占 340 亿美元 AI 编程应用市场的 70%,约 240 亿美元。编程 Agent 已经成为两家争夺企业预算的主战场。
Agent 正在改写企业 API 的消费结构
Menlo 引用 OpenRouter 数据显示,Agent 已占该平台总 Token 消耗约 80%,自 2026 年 2 月超过人工驱动流量后增长约 37 倍,同期人工流量只增长约 5 倍。Token 消耗正从“与用户人数相关”转向“与任务量、并行任务数和执行时长相关”。
这也是企业 AI 支出超预期的原因之一。Menlo 估算企业 AI 支出平均达到上一年度的 4.7 倍,而企业原先只预计 1.9 倍。对于开发团队而言,用量监控和预算控制正在变得和模型选型一样重要。
如何用企业 API 多模型策略应对竞争变化
既然企业普遍多供应商并存,开发者最务实的做法是让同一套代码能随时切换 OpenAI 与 Anthropic 模型。下面是一个最简示例,用 OpenAI 兼容接口调用不同厂商的模型:
import openai

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # API易 统一接口,一个 Key 调用多家模型
)

# 模型名称以平台模型列表中的实际名称为准
for model in ["gpt-6.1-sol", "claude-opus"]:
    resp = client.chat.completions.create(
        model=model,
        messages=[{"role": "user", "content": "用三句话总结企业 API 选型要点"}]
    )
    print(model, "=>", resp.choices[0].message.content)
查看完整实现:带耗时与 Token 统计的多模型对比
import time
import openai
from typing import List, Dict

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # 统一入口,便于横向对比
)

def compare_models(prompt: str, models: List[str]) -> List[Dict]:
    """对同一任务调用多个模型,记录耗时与 Token 用量"""
    results = []
    for model in models:
        start = time.time()
        try:
            resp = client.chat.completions.create(
                model=model,
                messages=[
                    {"role": "system", "content": "你是严谨的企业技术顾问"},
                    {"role": "user", "content": prompt}
                ],
                max_tokens=800
            )
            results.append({
                "model": model,
                "latency_s": round(time.time() - start, 2),
                "prompt_tokens": resp.usage.prompt_tokens,
                "completion_tokens": resp.usage.completion_tokens,
                "answer": resp.choices[0].message.content
            })
        except Exception as e:
            results.append({"model": model, "error": str(e)})
    return results

if __name__ == "__main__":
    task = "审查以下函数的潜在并发问题,并给出修改建议:..."
    # 模型名称以平台模型列表为准
    for r in compare_models(task, ["gpt-6.1-sol", "gpt-6.1-terra", "claude-opus"]):
        print(r)
🚀 快速上手:推荐在 API易 apiyi.com 注册后领取免费测试额度,把你真实的编程、文档或 Agent 任务分别交给不同模型跑一遍。平台提供 OpenAI 兼容接口并按量计费,切换模型只需改一个
model参数。
常见问题 FAQ
Q1:OpenAI 企业收入过半,和 Anthropic 领先企业 API 市场矛盾吗?
不矛盾。前者是 OpenAI 自身收入结构,企业业务超过一半;后者是 Menlo 对整个企业 API 支出的估算,Anthropic 占 55%、OpenAI 占 31%。两者分母不同,一个看“OpenAI 的钱从哪来”,一个看“企业 API 预算流向谁”。
Q2:为什么 Claude 的企业采用率只有 20%,API 支出份额却最高?
采用率只统计企业是否批准或在用某个平台,不考虑花了多少钱。Copilot、Gemini 借助办公套件更容易铺开覆盖,而 Claude 的预算更多集中在生产环境的编程和长任务调用上。想亲自验证 Claude 在这类任务上的表现,可以通过 API易 apiyi.com 用免费额度快速测试。
Q3:OpenAI 收入从 700 亿美元降到 500 亿美元了吗?
没有。两个数字采用了不同的比较口径,差别主要在于云合作伙伴收入是否按总额计入。700 亿美元是为了与 Anthropic 可比而做的总额化处理,而且两者都是年化收入运行速度,不是已实现的全年收入。
Q4:企业选模型时价格最重要吗?
在大型企业里不是。Morning Consult 显示,质量(78%)、安全隐私(75%)和合规(73%)最受重视,TCO 只排第 8。更换平台的企业中,只有 22% 把更低成本列为重要原因。
Q5:开发团队如何避免被单一模型厂商锁定?
建议从架构上统一使用 OpenAI 兼容接口,把模型名称做成可配置项,并对关键任务建立评测集定期复测。借助 API易 apiyi.com 这类聚合平台,可以用一个 API Key 同时接入 OpenAI、Claude、Gemini 等模型,降低切换成本。
Q6:这些市场数据有哪些局限?
Menlo 的份额和支出规模都是市场估算;OpenRouter 数据偏向开发者和创业公司,不代表全行业;Morning Consult 样本为美国企业决策者。OpenAI 也没有公开企业收入的分项数据,因此任何“精确拆分”都缺乏依据。
OpenAI 与 Anthropic 企业 API 竞争 Key Takeaways
- 三个指标别混用:收入结构、API 支出份额、平台采用率的分母完全不同。
- OpenAI 企业收入过半:企业业务增速更快,但消费者收入仍在增长。
- Anthropic 领先 API 支出:Menlo 估算占 55%,得益于 Opus 长任务与编程能力。
- OpenAI 下半年反弹:Codex 与新模型推动,OpenRouter 口径下两家 9 月已大致持平。
- 企业普遍多供应商:仅 27% 大型企业采用单一主平台,质量与安全优先于价格。
- 上手方式:通过 API易 apiyi.com 一个 Key 对比多家模型,用实测而非份额做选型。
总结
OpenAI 企业收入过半与 Anthropic 领先企业 API 市场,是同一场竞争的两个切面:
- OpenAI 的变化:收入结构从约七成消费者转向企业为主,第三季度企业业务翻倍,Codex 与 ChatGPT Work 是主要推力。
- Anthropic 的优势:在企业生产环境的 API 支出上仍占多数,核心在于长任务和编程场景的模型质量。
- 未来走向:企业多供应商并存将是常态,竞争焦点会落在 Agent 能力、安全合规和交付生态上,而不是单纯的价格战。
对开发者和企业采购者来说,与其押注某一家厂商,不如保持架构的可替换性,用自己的真实任务持续评测。推荐通过 API易 apiyi.com 快速搭建多模型对比环境,平台提供统一接口和新用户免费额度,方便你把市场数据转化为自己的选型依据。
📚 参考资料
- Reuters:OpenAI 企业收入过半与 IPO 表态:Brockman 在 WSJ 科技大会的发言报道
- 链接:
reuters.com/legal/transactional/openai-ready-ipo-2027-now-counts-majority-sales-enterprises-brockman-says-2026-11-05/ -
说明: 企业收入占比、第三季度增长和 JPMorgan 合作的一手报道
-
Reuters:OpenAI 9 月年化收入接近 500 亿美元:收入口径调整说明
- 链接:
reuters.com/business/openais-annualized-revenue-20-billion-less-than-previously-signaled-ft-reports-2026-10-08/ -
说明: 理解 500 亿与 700 亿美元差异的关键资料
-
Menlo Ventures:2026 The State of Enterprise AI:企业 API 支出份额估算
- 链接:
menlovc.com/perspective/2026-the-state-of-enterprise-ai/ -
说明: Anthropic 55%、OpenAI 31% 份额及 Agent Token 趋势来源
-
Morning Consult:State of Enterprise AI:美国企业 AI 平台采用率调查
- 链接:
morningconsult.com/articles/state-of-enterprise-ai -
说明: 平台采用率、多供应商策略与采购因素数据
-
WSJ:OpenAI 上半年艰难与编程业务起飞:引用 OpenRouter 企业支出数据
- 链接:
wsj.com/tech/openai-had-rough-first-half-of-year-before-coding-takeoff-brockman-says-6c97d9e5 - 说明: OpenAI 与 Anthropic 在共用企业中支出变化的趋势参考
作者:APIYI 技术团队
技术交流:欢迎在 API易 apiyi.com 首页联系我们,更多接入教程可访问 docs.apiyi.com 文档中心


