
作者注:Brockman 确认 OpenAI 超过一半收入来自企业业务。本文梳理这一变化的来龙去脉,分析它对企业采购和开发者的实际影响。
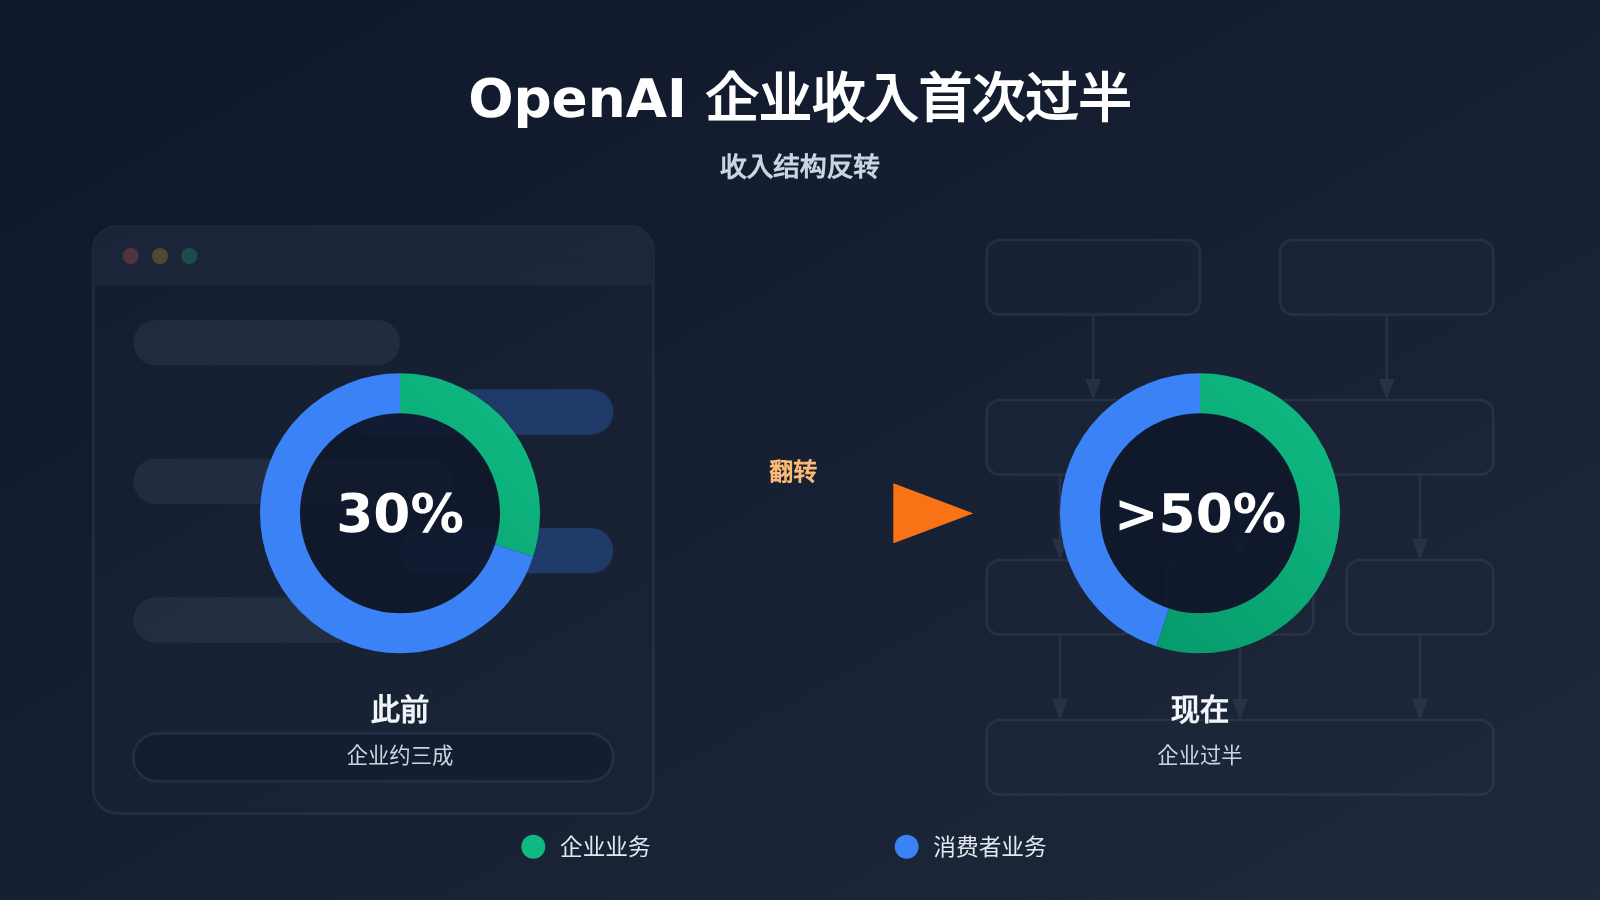
2026 年 11 月 4 日,OpenAI 联合创始人兼总裁 Greg Brockman 在华尔街日报科技大会上披露:OpenAI 目前超过一半的收入来自企业业务。他回顾说,过去企业与消费者的收入大约是三七开,现在企业业务已经成为最大的收入来源。
这不是 OpenAI 放弃 C 端的信号。 Brockman 在现场特别强调,消费者业务收入没有下降,仍在增长,只是企业业务增长得更快。Reuters、TechCrunch 和 WSJ 都在 11 月 5 日报道了这次发言。
核心价值:本文梳理 OpenAI 企业收入结构反转的时间线,区分几个容易混淆的统计口径,并分析企业 AI 为什么正在成为模型公司最重要的收入引擎。
OpenAI 企业收入过半:核心信息速览
先用一张表把这次披露的关键事实放在一起。需要注意,Brockman 只说了“超过一半”,没有公布精确比例。
| 信息项 | 详情 |
|---|---|
| 披露时间 | 2026 年 11 月 4 日(美国当地时间),11 月 5 日见报 |
| 披露场合 | Wall Street Journal Technology Conference(加州 Napa) |
| 发言人 | Greg Brockman,OpenAI 联合创始人、总裁 |
| 核心内容 | 企业业务收入占比超过一半,此前约为 30% |
| 消费者业务 | 收入仍在增长,只是增速慢于企业业务 |
| 第三季度表现 | 年化收入运行速度环比增长约 70%,企业业务规模翻倍 |
| 新合作 | 与摩根大通合作,涉及 Codex 和网络安全模型 |
| IPO 表态 | 被问及 2027 年能否做好 IPO 准备,回答“I think so” |
这里有两个细节值得强调。第一,70% 指的是年化收入运行速度(annualized revenue run rate)的季度环比增长,并不是经审计的季度营业收入增长 70%。第二,“I think so”只代表 Brockman 认为公司可能在 2027 年具备上市准备条件,并不意味着已经确定上市日期或递交申请。
OpenAI 企业收入的结构变化时间线
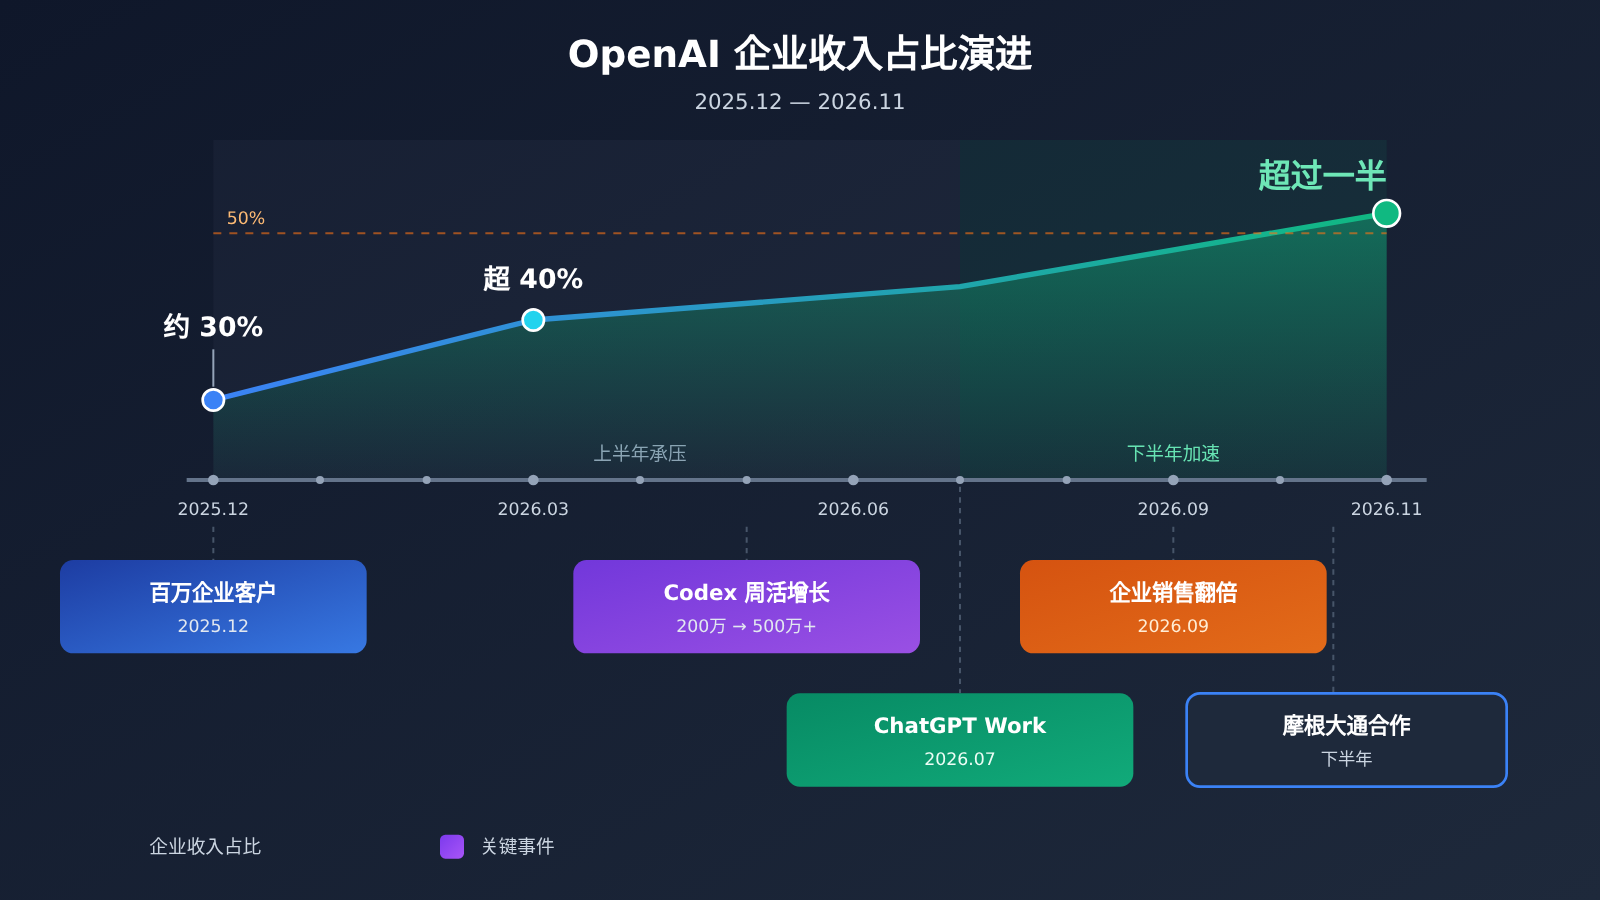
企业收入过半并非突然发生。从 OpenAI 官方公告和媒体报道来看,这是一个持续一年左右的渐进过程。
| 时间 | 关键节点 | 来源 |
|---|---|---|
| 2025-12-17 | 超过 100 万家企业客户使用其工具,Workplace 席位超过 700 万 | OpenAI 企业 AI 报告 |
| 2026-03-31 | 企业收入占比超过 40%,预计年底与消费者业务持平 | OpenAI 融资公告 |
| 2026-04-08 | 首席营收官再次确认企业占比超过 40%,Codex 周活 300 万 | OpenAI 官方博客 |
| 2026-07-09 | ChatGPT Work 正式推出 | OpenAI 官方 |
| 2026-09-29 | 企业销售额自 7 月以来增长超过一倍 | Reuters |
| 2026-11-04 | 企业业务正式超过消费者业务 | Brockman 公开发言 |
可以看到,OpenAI 在 3 月时预计“年底企业与消费者收入相当”,实际在 11 月初就已经越过一半。这说明第三季度的企业增长超出了公司自己年初的预期。
OpenAI 企业收入反弹前:上半年的竞争压力
理解这次收入结构反转,不能只看结果,还要看 OpenAI 上半年经历了什么。Brockman 本人坦言,2026 年第一、第二季度 OpenAI 在企业市场表现相对困难,WSJ 的报道标题直接用了“Rough”一词。
问题主要出在 Agentic Coding 上。Brockman 表示,当时 OpenAI 虽然已经有 Codex,但在这个市场缺乏存在感,没有获得足够关注。而编程恰恰是企业 AI 支出最集中的场景之一,Menlo Ventures 估算 2026 年 AI 编程应用市场规模约 340 亿美元。
第三季度反弹的三个推动因素
Brockman 把第三季度的转变归结为几个关键因素,同时强调这是之前持续投入的结果,而不是一夜之间发生的:
- 模型升级:GPT-5.6 Sol 的发布提升了企业场景下的可用性。
- ChatGPT Work 上线:从“问答助手”变成可以执行多步骤任务、交付完整文档和报告的 Agent。
- 企业销售拓展:Codex Labs、七家全球系统集成商合作,以及 6 月推出的 OpenAI Partner Network。
Codex 的用户增长轨迹也能侧面说明这一点。官方公开数据显示,Codex 周活跃用户从 3 月底的 200 万增长到 6 月初的 500 万以上,其中企业知识工作者约占五分之一,增速超过开发者群体的 3 倍。需要提醒的是,500 万是 6 月的公开数据,并非 11 月的最新规模。
OpenAI 企业收入与 Anthropic 竞争:别把口径混为一谈
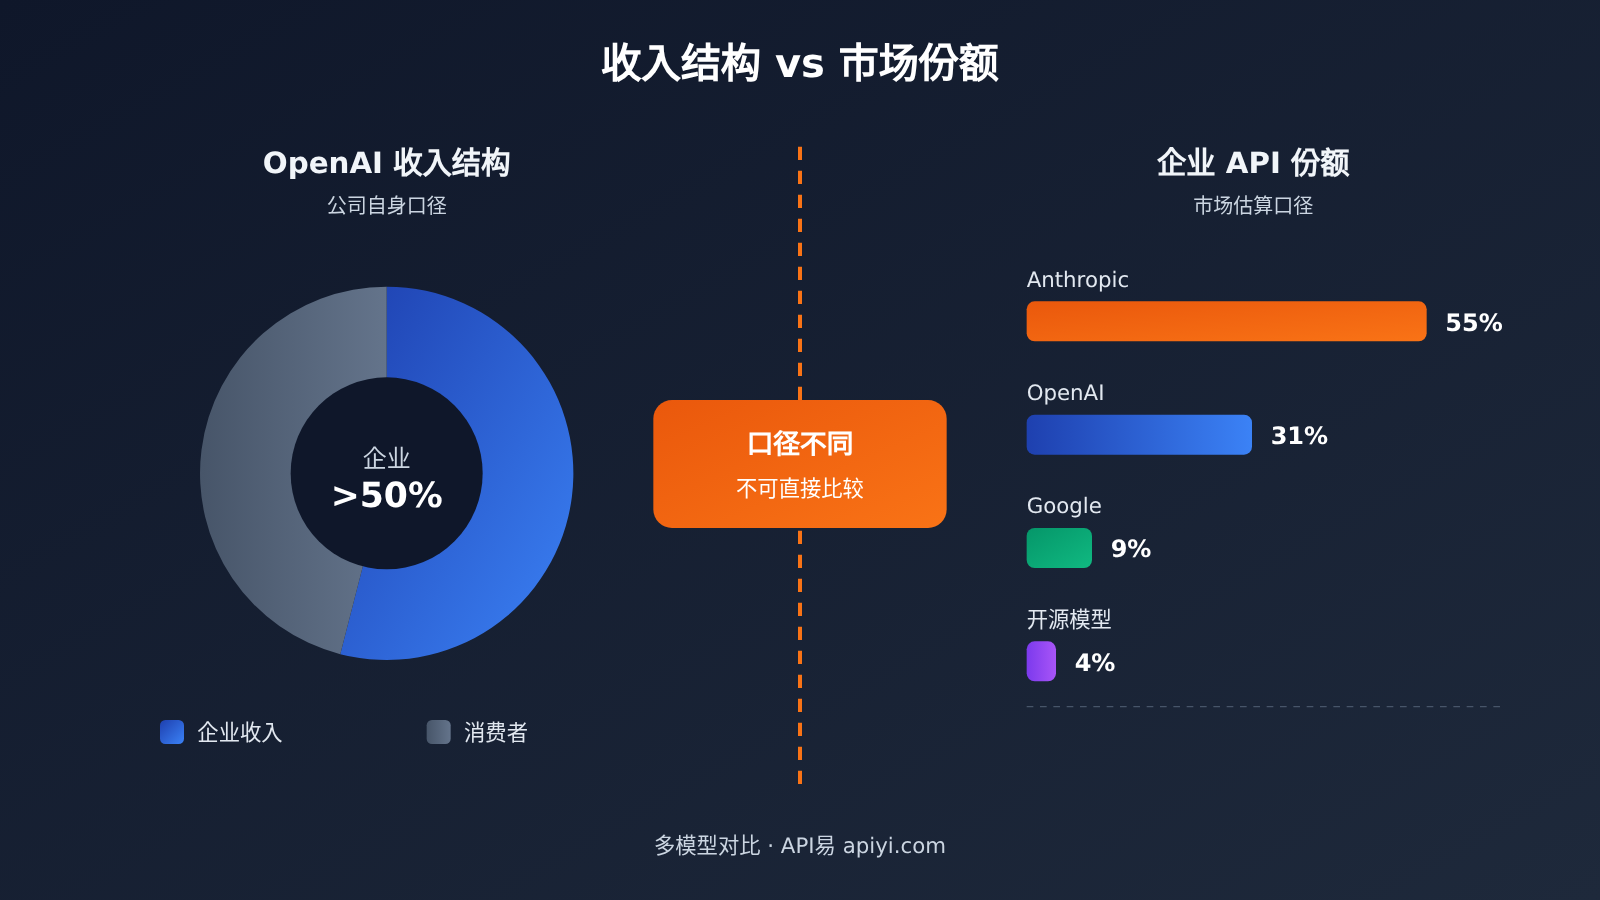
讨论 OpenAI 企业收入时,最容易出错的地方是把不同统计口径的数字放在一起比较。目前公开信息里至少有四类数据,各自含义完全不同。
| 数据 | 衡量的是什么 | 不能理解为 |
|---|---|---|
| 企业收入超过一半(Brockman) | OpenAI 自身的收入结构 | OpenAI 在企业市场的份额 |
| 企业 API 支出份额 Anthropic 55%、OpenAI 31%(Menlo) | 整个企业生产环境 LLM API 支出的供应商分布估算 | OpenAI 企业收入占比 |
| 联合客户支出从约 3:1 变为大致持平(WSJ) | 同时使用两家产品的企业在两者之间的花费分配 | 整个企业 AI 市场份额 |
| Agent 占 Token 消耗约 80%(OpenRouter) | 一个模型聚合平台上的流量构成 | 全行业的使用结构 |
把这几组数据放在一起,能看到一个更完整的竞争图景。在企业 API 支出层面,Menlo 估算 Anthropic 仍然领先,份额从上一年的 40% 提升到 55%,OpenAI 从 27% 提升到 31%。但 WSJ 报道显示,在同时采购两家产品的企业中,年初 Anthropic 大约拿走四分之三的支出,到 9 月双方已经大致持平,OpenAI 的竞争态势明显改善。
这两组数据并不矛盾。前者是全年估算的市场整体,后者是特定客户群体的动态变化,正好反映出 OpenAI 在下半年的追赶速度。
年化收入的两个数字:500 亿与 700 亿
另一个容易被误读的是 OpenAI 的年化收入规模。Reuters 9 月底报道 OpenAI 年化收入运行速度接近 700 亿美元,10 月又报道 9 月的数字接近 500 亿美元。这并不是收入“缩水”了 200 亿美元。
差异来自云平台合作伙伴收入的会计处理。OpenAI 对部分云合作伙伴销售只计入自身应得份额,而 Anthropic 的方法可能把客户支付的全额计入收入、再把云平台分成计为费用。早先给投资者展示的 700 亿数字做了类似的“总额化”处理,方便与 Anthropic 横向比较。另外,年化收入运行速度只是按某一时期收入推算的年度规模,不等于已实现的全年营业收入。
OpenAI 企业收入影响分析:企业为何不选“唯一供应商”
摩根大通是理解企业 AI 采购逻辑的好案例。Brockman 在大会上披露,OpenAI 与摩根大通达成合作,涉及 Codex 和 OpenAI 的网络安全模型,用于企业转型、知识工作和内部安全防护。而补充报道显示,摩根大通同时也与 Anthropic 在网络安全领域开展合作。
这说明大型企业采购 AI 并不是“二选一”的零和游戏。企业会根据任务类型、模型能力、安全要求分别采购不同供应商的产品。对模型公司而言,赢得一家大企业不等于独占它的全部预算;对企业而言,多供应商策略本身就是降低风险、优化成本的常规做法。
对开发者的影响
- 多模型并存成为常态:同一个企业项目里,编程、安全、知识问答可能分别用不同厂商的模型,开发者需要能快速切换和对比。
- 成本管理更重要:Menlo 数据显示,企业 AI 实际支出平均达到上一年的 4.7 倍,而企业原先只预计 1.9 倍,Agent 并行和后台持续运行是超预算的主要原因之一。
- 质量监督不能省:Axios 报道指出,同时管理多个 Agent 工作流会带来监督压力,Agent 产出的数据和代码仍需专业人员审查。
对需要多模型并存的团队来说,统一接口能显著降低切换成本。下面是一个通过 OpenAI 兼容接口调用模型的最简示例:
import openai

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # API易 统一接口,OpenAI 兼容
)

response = client.chat.completions.create(
    model="gpt-6.1-sol",  # 模型 ID 以平台模型列表为准
    messages=[{"role": "user", "content": "总结本周销售会议的三个待办事项"}]
)
print(response.choices[0].message.content)
查看多模型对比与用量统计的完整代码
import time
import openai

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # 一个 Key 调用多家模型
)

# 模型 ID 以平台模型列表为准,可替换为 Claude、Gemini 等
MODELS = ["gpt-6.1-sol", "gpt-6.1-terra", "claude-sonnet", "gemini-pro"]

def compare_models(prompt: str):
    """对同一任务调用多个模型,记录耗时与 Token 用量,便于成本评估"""
    results = []
    for model in MODELS:
        start = time.time()
        try:
            resp = client.chat.completions.create(
                model=model,
                messages=[{"role": "user", "content": prompt}],
                max_tokens=800
            )
            results.append({
                "model": model,
                "latency": round(time.time() - start, 2),
                "input_tokens": resp.usage.prompt_tokens,
                "output_tokens": resp.usage.completion_tokens,
                "answer": resp.choices[0].message.content[:120]
            })
        except Exception as e:
            results.append({"model": model, "error": str(e)})
    return results

for r in compare_models("审查这段权限校验逻辑是否存在越权风险:..."):
    print(r)
🚀 快速开始:如果你的团队正在评估“哪类任务用哪家模型”,建议通过 API易 apiyi.com 申请免费测试额度,用同一套代码对比 OpenAI、Claude、Gemini 在真实业务数据上的效果和 Token 成本,再决定采购组合。
OpenAI 企业收入的增长逻辑:从席位到工作流
为什么企业收入能增长得比消费者收入更快?关键在于企业收入的来源不止一层。参考资料把它拆成三个层次:直接采购、开发调用、工作流部署。
| 收入层次 | 典型形式 | 收入驱动因素 |
|---|---|---|
| 直接采购 | ChatGPT Business(Standard 年付折合 $20/人/月)、Enterprise 定制报价 | 席位数量、席位档次 |
| 开发和调用 | 企业自研应用通过 API 按 Token 计费 | 调用量、模型档次 |
| 工作流部署 | Codex、Work、Agent 接入代码仓库、办公软件、安全系统 | 任务数量、并行度、持续时长 |
| 生态与集成 | 系统集成商、Partner Network 推动生产环境落地 | 覆盖的业务流程数量 |
消费者订阅的天花板相对清晰,一个用户每月付费 $8 到 $200 不等。而企业收入取决于两个乘数:客户数量和单个客户的使用深度。一家企业可能先买几百个席位,接着开发团队用 Codex,内部系统通过 API 调用模型,最后让 Agent 在后台持续跑任务。
Agent 的出现进一步改变了 Token 的消费方式。Menlo 引用 OpenRouter 数据显示,Agent 已占该平台 Token 消耗的约 80%,自 2026 年 2 月超过人工驱动流量后增长约 37 倍,同期人工流量增长约 5 倍。这组数据只代表 OpenRouter 这个偏开发者的平台,不能直接推广到全行业,但趋势值得关注:Token 消耗正在从“跟着用户人数走”变成“跟着任务量走”。
企业采购为何更看重治理能力
ChatGPT Enterprise 不是把个人 Plus 账号批量购买那么简单。它包含 SCIM、EKM、RBAC 等管理控制,十个地区的数据驻留、SLA、定制法律条款,以及默认不使用企业数据训练模型等承诺。摩根大通案例中 Brockman 特别强调金融机构对信任、安全和可靠性的高要求,正说明了这一点。
企业案例也能提供一些参考。OpenAI 发布的 Credit Saison 客户案例显示,其 315 人参与的 ChatGPT Enterprise 试点报告了 954% 的 ROI,每人每月节省约 14 小时。但这是企业自报、由 OpenAI 发布的数据,并非第三方审计结论,也不代表行业平均水平。
下表列出 OpenAI 官方 API 标准模式的部分公开价格,供企业估算调用成本参考:
| 模型 | 输入($/百万 Token) | 输出($/百万 Token) | 适用场景 | 可用平台 |
|---|---|---|---|---|
| GPT-6 Astra | $10 | $50 | 高难度推理、复杂分析 | OpenAI 官方、API易 apiyi.com |
| GPT-6.1 Sol | $2 | $10 | 通用企业任务、编程 | OpenAI 官方、API易 apiyi.com |
| GPT-6.1 Terra | $1 | $5 | 高频业务流程 | OpenAI 官方、API易 apiyi.com |
| GPT-6 Luna | $0.10 | $0.50 | 批量分类、轻量 Agent 子任务 | OpenAI 官方、API易 apiyi.com |
Fast、Flex/Batch 等模式以及长上下文、缓存写入都会影响实际成本,API 费用也与 ChatGPT 订阅属于不同计费体系。
常见问题 FAQ
Q1:OpenAI 企业收入超过一半,是不是意味着放弃 C 端?
不是。Brockman 明确表示消费者业务收入仍在增长,只是企业业务增长更快。Reuters 消息人士还称,OpenAI 第三季度消费者收入已超过 2025 年全年消费者收入。ChatGPT Work、Codex 也向个人付费用户开放。
Q2:OpenAI 企业收入过半,和 Menlo 说的 31% 份额矛盾吗?
不矛盾,两者是不同口径。“过半”说的是 OpenAI 自己的收入里企业占多少;31% 是 Menlo 估算的整个企业 API 市场里 OpenAI 拿到的支出份额。一个看内部结构,一个看市场分布。
Q3:OpenAI 官网的 200 万家 Business Customers 都是付费企业吗?
不能这样理解。官网披露的是使用 OpenAI 的 Business Customers 数量,不等于 200 万家付费 Enterprise 客户。OpenAI 也没有公布 Business、Enterprise、API、Codex 各自的收入分项。
Q4:中小团队如何低成本体验企业级模型能力?
不必一开始就签 Enterprise 合同。可以先通过 API 小规模验证业务场景,比如使用 API易 apiyi.com 的免费测试额度,用 OpenAI 兼容接口跑通一个具体流程,确认效果和成本后再扩大规模。
Q5:企业想同时用 OpenAI 和 Claude,接入会很麻烦吗?
如果分别对接官方,需要维护多套 SDK、账单和密钥。更省事的方式是使用聚合平台:在 API易 apiyi.com 上一个 API Key 即可调用 OpenAI、Claude、Gemini 等模型,只需修改 model 参数就能切换,便于做 A/B 对比和按任务分配模型。
Q6:企业部署 Agent 有哪些需要警惕的问题?
主要是成本和质量两方面。Agent 并行和后台运行容易让支出超出预算,需要设置用量监控;Agent 产出的数据分析和代码仍可能出错,必须保留专业人员审查环节。
OpenAI 企业收入核心要点 Key Takeaways
- 收入结构反转:企业业务从约 30% 升至过半,消费者收入仍在增长。
- 上半年承压:Agentic Coding 缺乏存在感,第三季度借 Work 和 Codex 反弹。
- 口径要分清:自身收入占比、API 市场份额、联合客户支出是三回事。
- 多供应商常态:摩根大通同时与 OpenAI、Anthropic 合作,采购非零和。
- 增长靠深度:席位、API、Agent、工作流叠加,使用深度决定企业收入。
- 上手建议:先用 API易 apiyi.com 免费额度小规模验证,再决定采购组合。
总结
OpenAI 企业收入首次超过一半,标志着 ChatGPT 正在从一款消费级产品,延伸为企业日常运转所依赖的基础设施。这一转变的核心逻辑在于:
- 企业收入有乘数效应:客户数量之外,单个客户的使用深度和覆盖流程才是关键。
- Agent 改变计费逻辑:Token 消耗越来越与任务量挂钩,而不只是用户人数。
- 竞争仍很激烈:Anthropic 在企业 API 支出上仍领先,OpenAI 正在快速追赶,企业也乐于多家并用。
对开发者和企业技术团队来说,与其押注单一厂商,不如建立“按任务选模型、按数据看成本”的能力。推荐通过 API易 apiyi.com 快速验证不同模型在你业务场景中的表现,平台提供 OpenAI 兼容接口和新用户免费额度。
📚 参考资料
- Reuters – Brockman 企业收入与 IPO 表态:2026-11-05 报道
- 链接:
reuters.com/legal/transactional/openai-ready-ipo-2027-now-counts-majority-sales-enterprises-brockman-says-2026-11-05 -
说明: 企业收入过半、IPO 准备表态的原始报道
-
WSJ – OpenAI 上半年承压后编程业务起飞:2026-11 报道
- 链接:
wsj.com/tech/openai-had-rough-first-half-of-year-before-coding-takeoff-brockman-says-6c97d9e5 -
说明: 上半年竞争压力及联合客户支出变化
-
Reuters – OpenAI 9 月年化收入接近 500 亿美元:2026-10-08 报道
- 链接:
reuters.com/business/openais-annualized-revenue-20-billion-less-than-previously-signaled-ft-reports-2026-10-08 -
说明: 500 亿与 700 亿口径差异的解释
-
OpenAI – The next phase of enterprise AI:官方博客
- 链接:
openai.com/index/next-phase-of-enterprise-ai -
说明: 企业收入占比超 40% 及客户扩展信息
-
Menlo Ventures – 2026 The State of Enterprise AI:行业报告
- 链接:
menlovc.com/perspective/2026-the-state-of-enterprise-ai -
说明: 企业 AI 支出与 API 市场份额估算
-
OpenAI – Credit Saison 客户案例:2026-10-29 发布
- 链接:
openai.com/index/credit-saison - 说明: 企业试点 ROI 案例(企业自报数据)
作者: API易 技术团队
技术交流: 欢迎访问 API易 apiyi.com 首页联系我们,更多接入资料可查阅 docs.apiyi.com 文档中心


