
作者注:OpenAI 企業收入首次過半,Anthropic 卻依然領跑企業 API 支出。這兩個結論並不矛盾,關鍵在於它們統計的根本不是同一件事。
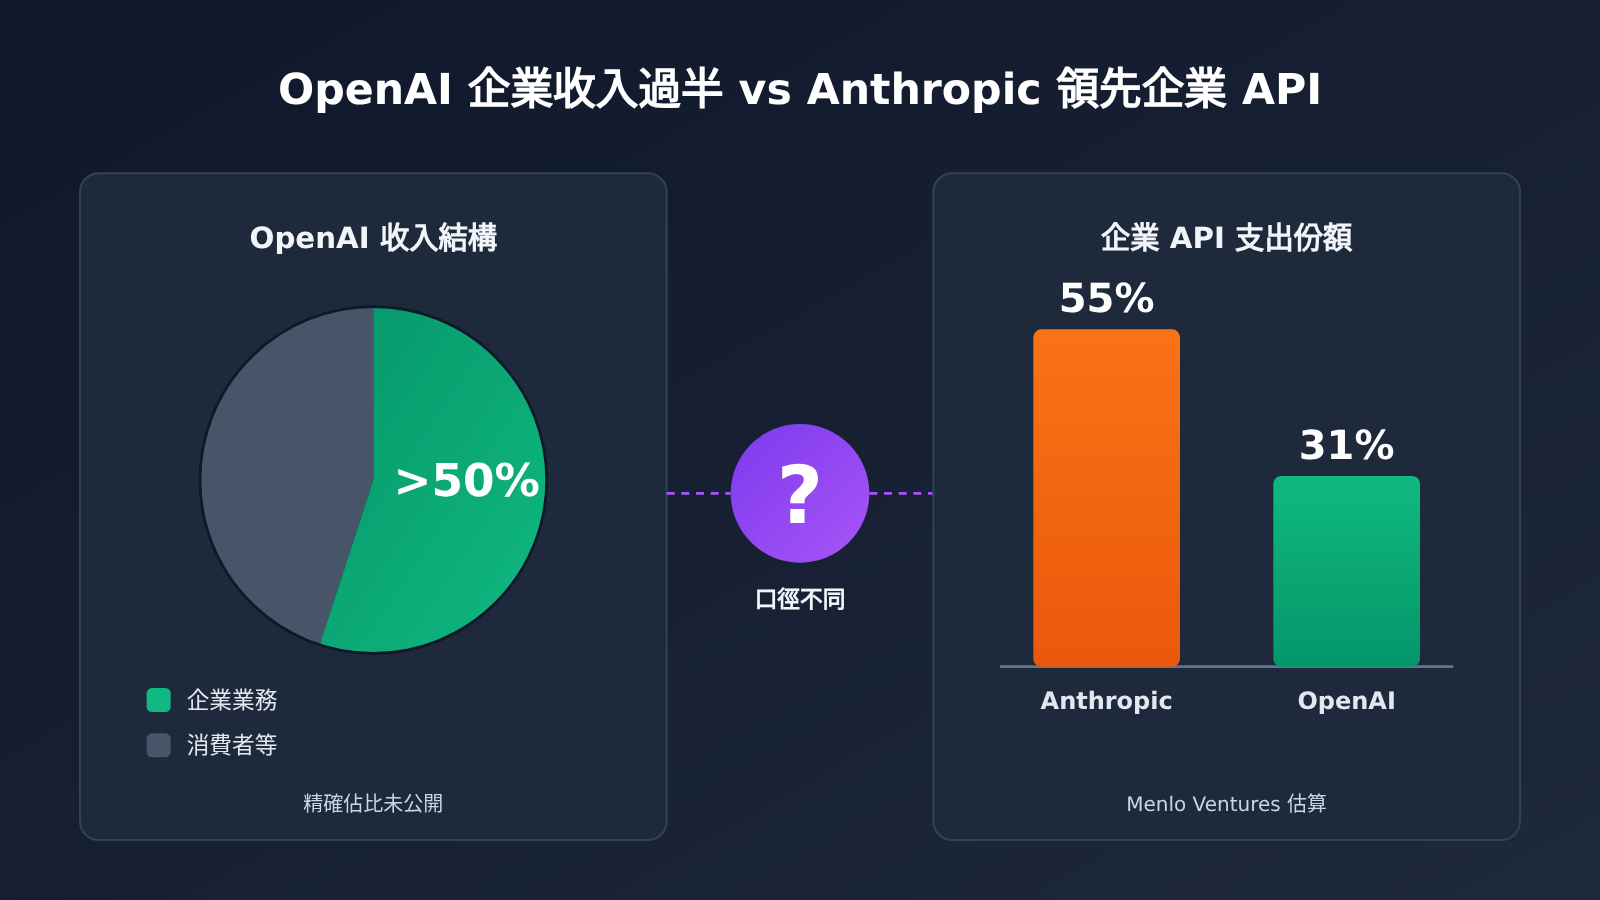
2026 年 11 月 4 日,OpenAI 總裁 Greg Brockman 在 WSJ 科技大會上表示,OpenAI 目前超過一半的收入來自企業業務。僅隔一天,Menlo Ventures 的《2026 State of Enterprise AI》報告估算:在企業生產環境的 LLM API 支出中,Anthropic 佔 55%,OpenAI 佔 31%。
兩條消息放在一起,很多人第一反應是“到底誰在贏”。這不是數據打架,Reuters、TechCrunch、WSJ 和 Menlo 的原始材料都可以相互印證,差異來自統計口徑。本文將用三個不同指標,把 OpenAI 與 Anthropic 的企業市場競爭講清楚。
核心價值:讀完本文,你能分清收入佔比、API 支出份額和產品採用率,理解企業爲什麼同時採購多家模型,並據此規劃自己的模型接入策略。
OpenAI 企業收入過半:核心信息速覽
先把 Brockman 這次披露的信息梳理清楚。他回顧稱,OpenAI 過去的收入結構大約是企業 30%、消費者 70%,如今企業業務已經成爲最大收入來源。需要特別注意的是,他明確表示消費者業務收入並沒有下降,仍在增長,只是企業業務增長得更快。
| 信息項 | 詳情 |
|---|---|
| 發佈時間 | 2026 年 11 月 4 日(美國當地時間),11 月 5 日見報 |
| 發佈場合 | WSJ Technology Conference,加州 Napa |
| 發言人 | Greg Brockman,OpenAI 聯合創始人、總裁 |
| 核心內容 | 企業業務貢獻超過一半收入,但未公開精確百分比 |
| 第三季度表現 | 年化收入運行速度季度環比增長約 70%,企業業務規模翻倍 |
| 新合作 | 與 JPMorgan Chase 在 Codex 和網絡安全模型上合作,金額未披露 |
| IPO 表態 | 被問及 2027 年能否爲 IPO 做好準備,回答 “I think so” |
Brockman 也坦承,OpenAI 在 2026 年上半年的企業市場表現比較艱難。當時雖然已有 Codex,但在 Agentic Coding 市場缺乏存在感。轉折發生在第三季度,他把 GPT-5.6 Sol、ChatGPT Work 的發佈以及企業業務拓展列爲關鍵因素。
OpenAI 企業收入的兩個口徑陷阱
這裏有兩個容易誤讀的地方。第一,70% 指的是年化收入運行速度(ARR)的季度環比增長,不是 GAAP 季度營業收入增長 70%。ARR 一般是把某段時期收入按年推算,並非已實現的全年收入。
第二,Reuters 先後報道過 OpenAI 年化收入“接近 700 億美元”和“接近 500 億美元”,這不是收入縮水。差異來自雲合作伙伴收入的會計處理:OpenAI 對部分雲渠道銷售只計入自身應得份額,而 Anthropic 的方法可能按客戶支付總額計入收入。早先的 700 億美元是爲了與 Anthropic 橫向可比而做了類似的總額化處理。
Anthropic 爲什麼領先企業 API:三個指標不能混用
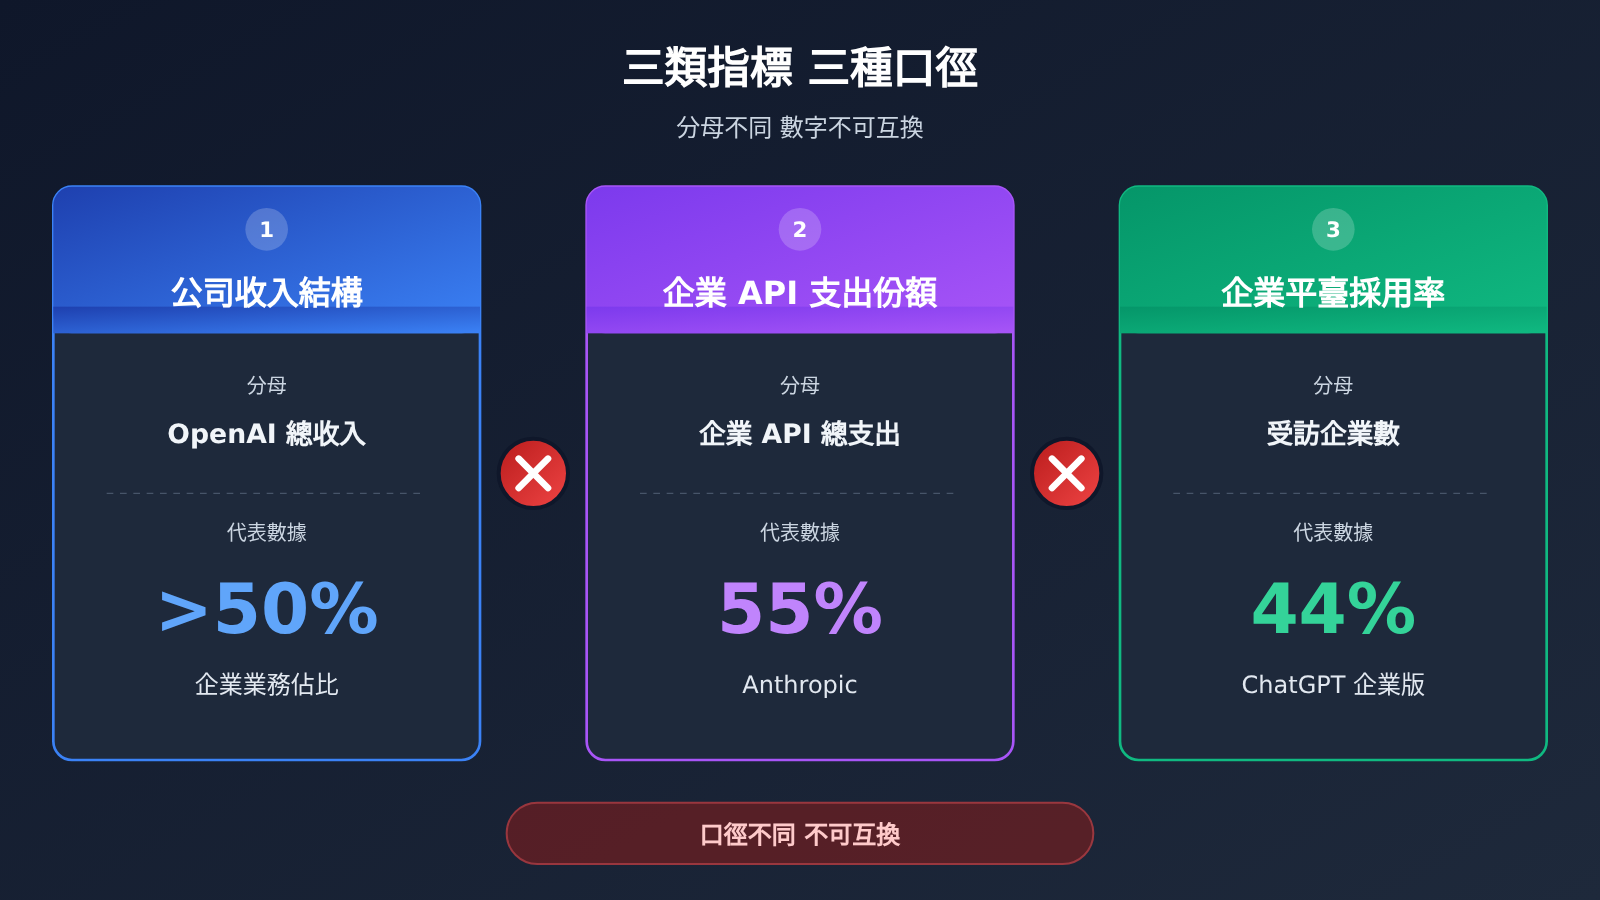
整件事的關鍵在於,“OpenAI 企業收入過半”和“Anthropic 領先企業 API 市場”回答的是兩個完全不同的問題。再加上 Morning Consult 的企業平臺採用率,市面上流傳的其實是三類指標。
| 指標 | 回答的問題 | 分母是什麼 | 代表數據 |
|---|---|---|---|
| 公司收入結構 | OpenAI 的錢從哪裏來 | OpenAI 自身總收入 | 企業業務超過 50%(Brockman) |
| 企業 API 支出份額 | 企業買模型 API 的錢給了誰 | 整個企業 LLM API 支出 | Anthropic 55%、OpenAI 31%(Menlo 估算) |
| 企業平臺採用率 | 多少企業批准或在用某款產品 | 受訪企業數量 | 大型企業中 ChatGPT Enterprise 44%(Morning Consult) |
用一個比喻來理解:OpenAI 企業收入過半,說明“OpenAI 自己的蛋糕裏企業那塊變大了”;Anthropic 佔 55% API 支出,說明“企業 API 這塊大蛋糕裏 Anthropic 切走得最多”。前者包含 ChatGPT Business、Enterprise、API、Codex 等多種企業收入,後者只看生產環境的模型 API 調用。
另外需要說明,OpenAI 沒有公開 Business、Enterprise、API、Codex、Work 各自的收入貢獻。因此“企業收入”既不能等同於 ChatGPT Enterprise 訂閱收入,也不能直接當成 API 收入。
企業 API 支出份額:Anthropic 從 40% 升至 55%
Menlo Ventures 對 2026 年企業生產環境 LLM API 支出的估算如下。這些是估算值,四捨五入後合計未必等於 100%。
| 模型提供商 | 上一年度份額 | 2026 年份額 | 變化 |
|---|---|---|---|
| Anthropic | 40% | 55% | 顯著上升 |
| OpenAI | 27% | 31% | 小幅上升 |
| 21% | 9% | 明顯下降 | |
| 開源模型 | — | 約 4%(Token 佔比約 19%) | 用量高、支出低 |
開源模型這一行很值得關注。它的 Token 使用佔比已經升至 19%,但支出佔比只有約 4%,說明“用得多”不等於“花得多”。這也從側面證明,不能只靠價格或調用量來判斷模型的商業競爭力。
🎯 技術建議:份額數據只能說明市場整體選擇,並不能代替你在自己業務上的實測。建議通過 API易 apiyi.com 用同一個 API Key 分別調用 Claude 和 GPT 系列模型,在真實任務上對比效果和成本後再做決定。
OpenAI 與 Anthropic 企業競爭:平臺採用率另有一套排名
如果換成“企業內批准或正在使用某個 AI 平臺”的視角,排名又完全不同。Morning Consult 在 2026 年 7 月 21—24 日調查了 3003 名美國企業決策者,8 月 3 日發佈結果。
| 平臺 | 5000 人以上企業採用率 | 1000—4999 人企業採用率 |
|---|---|---|
| Microsoft Copilot | 73% | 資料未披露 |
| Google Gemini | 47% | 74% |
| OpenAI ChatGPT Enterprise | 44% | 72% |
| Anthropic Claude | 20% | 資料未披露 |
在大型企業裏,Claude 的採用率只有 20%,遠低於 Copilot、Gemini 和 ChatGPT Enterprise。這看起來和 Anthropic 佔 55% API 支出相互矛盾,其實同樣是口徑問題。
採用率統計的是“有沒有被批准或在用”,一家企業給 Copilot 開了全員賬號和一家企業每月在 Claude API 上花掉大量預算,在這張表裏權重相同。Copilot 和 Gemini 依託 Microsoft 365 與 Google Workspace 的既有分發渠道,天然容易獲得高覆蓋率;而 API 支出更多反映的是開發團隊在生產環境裏、尤其是 Agent 和編程任務裏,真金白銀把預算花在哪個模型上。所以 Morning Consult 的採用率絕不能被解讀爲模型 API 市場份額。
企業 API 市場的真實邏輯:多供應商並存
把 OpenAI 和 Anthropic 看成非此即彼的關係,本身就不符合企業市場的現實。Morning Consult 的數據顯示,只有 27% 的大型企業採用單一主要 AI 平臺,44% 在過去一年至少新增了一個平臺,減少平臺數量的只有 5%。
未來 12 個月的計劃同樣呈現“既要又要”的特點:
- 繼續擴張:56% 可能增加獲批平臺數量,45% 可能增加開源或自託管模型使用。
- 同時收斂:47% 可能整合並減少平臺數量,36% 可能替換當前主要平臺。
- 自建能力:66% 計劃建設基於基礎模型的內部 AI 能力。
這意味着企業一邊不斷引入新模型,一邊又希望統一治理、統一採購和統一計費。對開發團隊來說,最現實的做法是在架構層面保持模型可替換,而不是把業務綁死在一家供應商上。
企業爲什麼願意爲模型質量付費
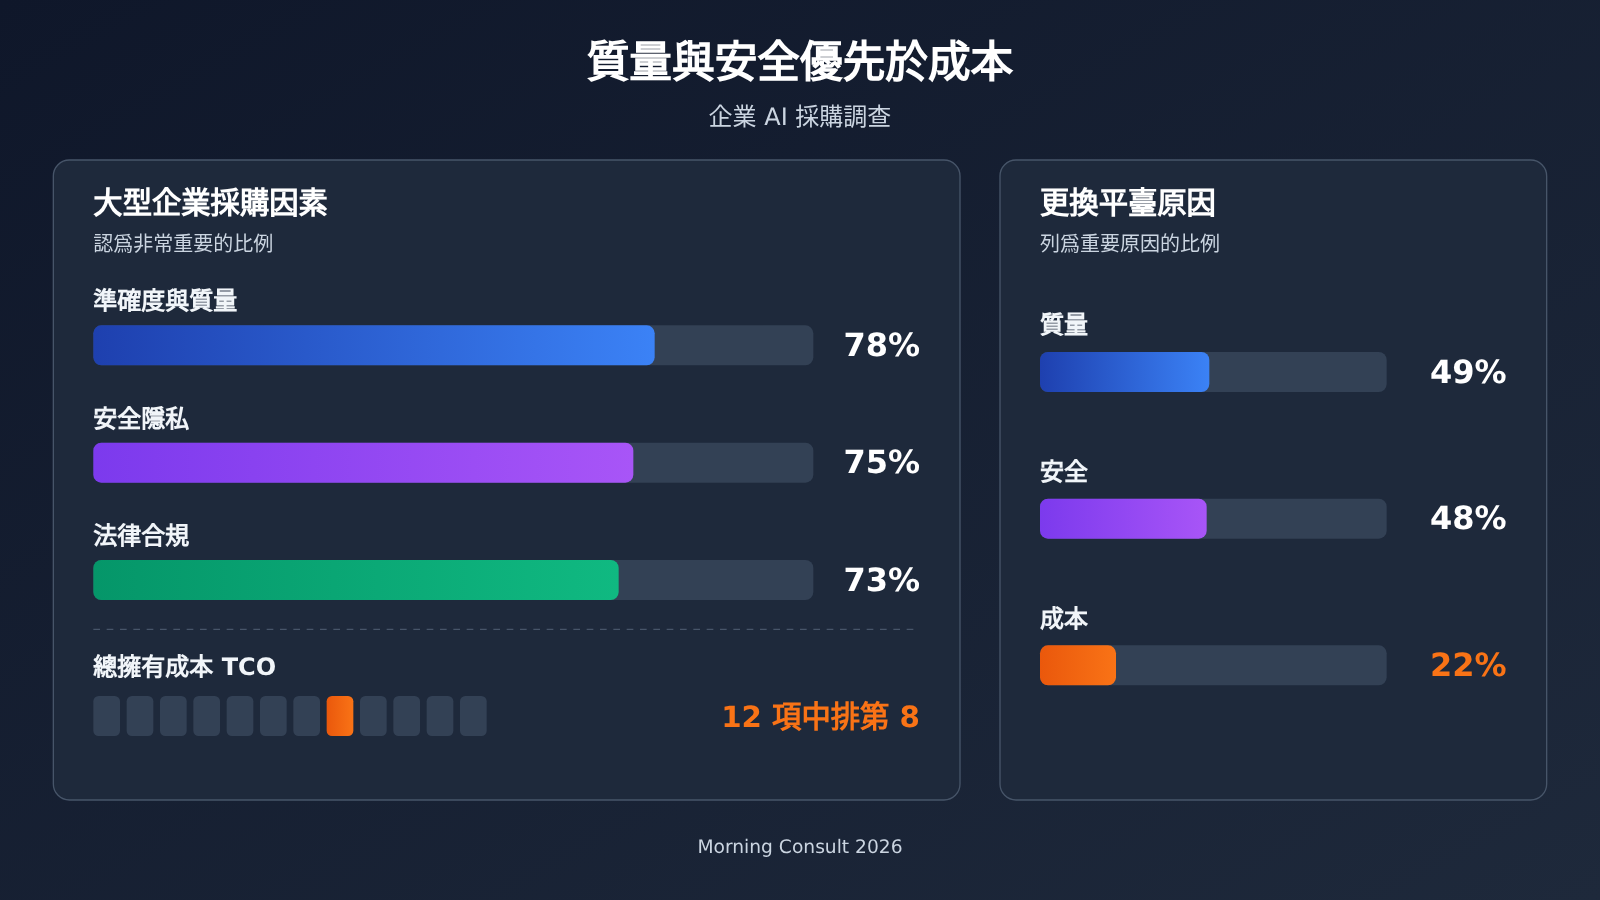
Anthropic 能在 API 支出上領先,背後是企業的採購偏好。在大型企業最看重的因素中,輸出準確度與質量排第一,安全隱私和法律合規緊隨其後,而總擁有成本(TCO)在 12 項因素中只排第 8。
| 採購決策因素 | 認爲非常重要的比例 | 更換平臺時列爲重要原因的比例 |
|---|---|---|
| 輸出準確度與質量 | 78% | 49%(更好的質量或性能) |
| 安全、隱私與數據處理 | 75% | 48%(安全、隱私或數據治理) |
| 法律、風險與合規 | 73% | — |
| 更低的總擁有成本 | 排名第 8 | 22% |
這組數據解釋了一個關鍵現象:企業 API 競爭不一定由單價最低者獲勝。當模型被用在長鏈路 Agent 任務和生產代碼上,一次出錯的返工成本往往遠高於 Token 差價。Menlo 也指出,Anthropic 的份額增長與 Opus 系列在長時間任務和編程上的表現密切相關。
圖表數據來源:Morning Consult 2026 企業 AI 調查。如需在自己的業務裏驗證不同模型的質量差異,可通過 API易 apiyi.com 進行多模型對比測試。
OpenAI 下半年反彈:企業 API 格局正在變化
Anthropic 領先並不意味着格局已定。WSJ 在 11 月 5 日引用 OpenRouter 的企業支出數據稱:年初,在同時使用兩家模型的企業中,Anthropic 約佔四分之三的支出;到 2026 年 9 月,兩家已經大致持平。
需要註明的是,OpenRouter 是模型聚合平臺,其數據不代表整個行業,用戶結構也更偏向開發者和創業公司。因此這組數據更適合用來觀察趨勢,而不是當作全行業份額。
OpenAI 反彈的主要抓手是 Codex 和 Agent 產品線:
- Codex 用戶快速增長:周活躍用戶從 3 月 31 日的 200 萬以上,到 6 月 2 日超過 500 萬(注意這是 6 月數據,不是 11 月最新規模)。
- 從程序員走向知識工作:Axios 報道知識工作者約佔 Codex 用戶 20%,增速是開發者羣體的 3 倍以上。
- ChatGPT Work 上線:7 月 9 日推出,面向跨應用、多步驟的長任務交付。
- 企業交付網絡:4 月發佈 Codex Labs,聯合 Accenture、Capgemini、Infosys、PwC、TCS 等系統集成商;6 月推出投入 1.5 億美元的 OpenAI Partner Network。
Menlo 估算 Claude Code 與 Codex 合計約佔 340 億美元 AI 編程應用市場的 70%,約 240 億美元。編程 Agent 已經成爲兩家爭奪企業預算的主戰場。
Agent 正在改寫企業 API 的消費結構
Menlo 引用 OpenRouter 數據顯示,Agent 已佔該平臺總 Token 消耗約 80%,自 2026 年 2 月超過人工驅動流量後增長約 37 倍,同期人工流量只增長約 5 倍。Token 消耗正從“與用戶人數相關”轉向“與任務量、並行任務數和執行時長相關”。
這也是企業 AI 支出超預期的原因之一。Menlo 估算企業 AI 支出平均達到上一年度的 4.7 倍,而企業原先只預計 1.9 倍。對於開發團隊而言,用量監控和預算控制正在變得和模型選型一樣重要。
如何用企業 API 多模型策略應對競爭變化
既然企業普遍多供應商並存,開發者最務實的做法是讓同一套代碼能隨時切換 OpenAI 與 Anthropic 模型。下面是一個最簡示例,用 OpenAI 兼容接口調用不同廠商的模型:
import openai

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # API易 統一接口,一個 Key 調用多家模型
)

# 模型名稱以平臺模型列表中的實際名稱爲準
for model in ["gpt-6.1-sol", "claude-opus"]:
    resp = client.chat.completions.create(
        model=model,
        messages=[{"role": "user", "content": "用三句話總結企業 API 選型要點"}]
    )
    print(model, "=>", resp.choices[0].message.content)
查看完整實現:帶耗時與 Token 統計的多模型對比
import time
import openai
from typing import List, Dict

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # 統一入口,便於橫向對比
)

def compare_models(prompt: str, models: List[str]) -> List[Dict]:
    """對同一任務調用多個模型,記錄耗時與 Token 用量"""
    results = []
    for model in models:
        start = time.time()
        try:
            resp = client.chat.completions.create(
                model=model,
                messages=[
                    {"role": "system", "content": "你是嚴謹的企業技術顧問"},
                    {"role": "user", "content": prompt}
                ],
                max_tokens=800
            )
            results.append({
                "model": model,
                "latency_s": round(time.time() - start, 2),
                "prompt_tokens": resp.usage.prompt_tokens,
                "completion_tokens": resp.usage.completion_tokens,
                "answer": resp.choices[0].message.content
            })
        except Exception as e:
            results.append({"model": model, "error": str(e)})
    return results

if __name__ == "__main__":
    task = "審查以下函數的潛在併發問題,並給出修改建議:..."
    # 模型名稱以平臺模型列表爲準
    for r in compare_models(task, ["gpt-6.1-sol", "gpt-6.1-terra", "claude-opus"]):
        print(r)
🚀 快速上手:推薦在 API易 apiyi.com 註冊後領取免費測試額度,把你真實的編程、文檔或 Agent 任務分別交給不同模型跑一遍。平臺提供 OpenAI 兼容接口並按量計費,切換模型只需改一個
model參數。
常見問題 FAQ
Q1:OpenAI 企業收入過半,和 Anthropic 領先企業 API 市場矛盾嗎?
不矛盾。前者是 OpenAI 自身收入結構,企業業務超過一半;後者是 Menlo 對整個企業 API 支出的估算,Anthropic 佔 55%、OpenAI 佔 31%。兩者分母不同,一個看“OpenAI 的錢從哪來”,一個看“企業 API 預算流向誰”。
Q2:爲什麼 Claude 的企業採用率只有 20%,API 支出份額卻最高?
採用率只統計企業是否批准或在用某個平臺,不考慮花了多少錢。Copilot、Gemini 藉助辦公套件更容易鋪開覆蓋,而 Claude 的預算更多集中在生產環境的編程和長任務調用上。想親自驗證 Claude 在這類任務上的表現,可以通過 API易 apiyi.com 用免費額度快速測試。
Q3:OpenAI 收入從 700 億美元降到 500 億美元了嗎?
沒有。兩個數字採用了不同的比較口徑,差別主要在於雲合作伙伴收入是否按總額計入。700 億美元是爲了與 Anthropic 可比而做的總額化處理,而且兩者都是年化收入運行速度,不是已實現的全年收入。
Q4:企業選模型時價格最重要嗎?
在大型企業裏不是。Morning Consult 顯示,質量(78%)、安全隱私(75%)和合規(73%)最受重視,TCO 只排第 8。更換平臺的企業中,只有 22% 把更低成本列爲重要原因。
Q5:開發團隊如何避免被單一模型廠商鎖定?
建議從架構上統一使用 OpenAI 兼容接口,把模型名稱做成可配置項,並對關鍵任務建立評測集定期複測。藉助 API易 apiyi.com 這類聚合平臺,可以用一個 API Key 同時接入 OpenAI、Claude、Gemini 等模型,降低切換成本。
Q6:這些市場數據有哪些侷限?
Menlo 的份額和支出規模都是市場估算;OpenRouter 數據偏向開發者和創業公司,不代表全行業;Morning Consult 樣本爲美國企業決策者。OpenAI 也沒有公開企業收入的分項數據,因此任何“精確拆分”都缺乏依據。
OpenAI 與 Anthropic 企業 API 競爭 Key Takeaways
- 三個指標別混用:收入結構、API 支出份額、平臺採用率的分母完全不同。
- OpenAI 企業收入過半:企業業務增速更快,但消費者收入仍在增長。
- Anthropic 領先 API 支出:Menlo 估算佔 55%,得益於 Opus 長任務與編程能力。
- OpenAI 下半年反彈:Codex 與新模型推動,OpenRouter 口徑下兩家 9 月已大致持平。
- 企業普遍多供應商:僅 27% 大型企業採用單一主平臺,質量與安全優先於價格。
- 上手方式:通過 API易 apiyi.com 一個 Key 對比多家模型,用實測而非份額做選型。
總結
OpenAI 企業收入過半與 Anthropic 領先企業 API 市場,是同一場競爭的兩個切面:
- OpenAI 的變化:收入結構從約七成消費者轉向企業爲主,第三季度企業業務翻倍,Codex 與 ChatGPT Work 是主要推力。
- Anthropic 的優勢:在企業生產環境的 API 支出上仍佔多數,核心在於長任務和編程場景的模型質量。
- 未來走向:企業多供應商並存將是常態,競爭焦點會落在 Agent 能力、安全合規和交付生態上,而不是單純的價格戰。
對開發者和企業採購者來說,與其押注某一家廠商,不如保持架構的可替換性,用自己的真實任務持續評測。推薦通過 API易 apiyi.com 快速搭建多模型對比環境,平臺提供統一接口和新用戶免費額度,方便你把市場數據轉化爲自己的選型依據。
📚 參考資料
- Reuters:OpenAI 企業收入過半與 IPO 表態:Brockman 在 WSJ 科技大會的發言報道
- 鏈接:
reuters.com/legal/transactional/openai-ready-ipo-2027-now-counts-majority-sales-enterprises-brockman-says-2026-11-05/ -
說明: 企業收入佔比、第三季度增長和 JPMorgan 合作的一手報道
-
Reuters:OpenAI 9 月年化收入接近 500 億美元:收入口徑調整說明
- 鏈接:
reuters.com/business/openais-annualized-revenue-20-billion-less-than-previously-signaled-ft-reports-2026-10-08/ -
說明: 理解 500 億與 700 億美元差異的關鍵資料
-
Menlo Ventures:2026 The State of Enterprise AI:企業 API 支出份額估算
- 鏈接:
menlovc.com/perspective/2026-the-state-of-enterprise-ai/ -
說明: Anthropic 55%、OpenAI 31% 份額及 Agent Token 趨勢來源
-
Morning Consult:State of Enterprise AI:美國企業 AI 平臺採用率調查
- 鏈接:
morningconsult.com/articles/state-of-enterprise-ai -
說明: 平臺採用率、多供應商策略與採購因素數據
-
WSJ:OpenAI 上半年艱難與編程業務起飛:引用 OpenRouter 企業支出數據
- 鏈接:
wsj.com/tech/openai-had-rough-first-half-of-year-before-coding-takeoff-brockman-says-6c97d9e5 - 說明: OpenAI 與 Anthropic 在共用企業中支出變化的趨勢參考
作者:APIYI 技術團隊
技術交流:歡迎在 API易 apiyi.com 首頁聯繫我們,更多接入教程可訪問 docs.apiyi.com 文檔中心


